年金60歳受給で損する人得する人!最大24%減額の真実と分岐点
年金 60 歳 からの受給開始を選ぶ人は、かつて「損をする典型例」と見なされがちだった。しかし、長引く物価高や雇用形態の流動化が進む現在、その見方は劇的な変化を遂げている。定年退職を迎えてすぐにまとまったキャッシュフローを確保したい個人と、一生涯続く減額ペナルティを危惧する家族。退職後の生活設計をめぐる葛藤は、多くの家庭で深刻さを増すばかりだ。
現場で相談を受ける専門家の見解も決して一枚岩ではない。自らの健康寿命や金融資産の残高を客観的に精査しないまま年金 60 歳 からもらう手続きへ踏み切ると、取り返しのつかない痛手を被るおそれがある。制度の細部に仕掛けられた見落としがちな落とし穴と、本当の損得勘定を徹底検証する。
最大24%減額の真実!損益分岐点シミュレーションで見る生涯受給額の差
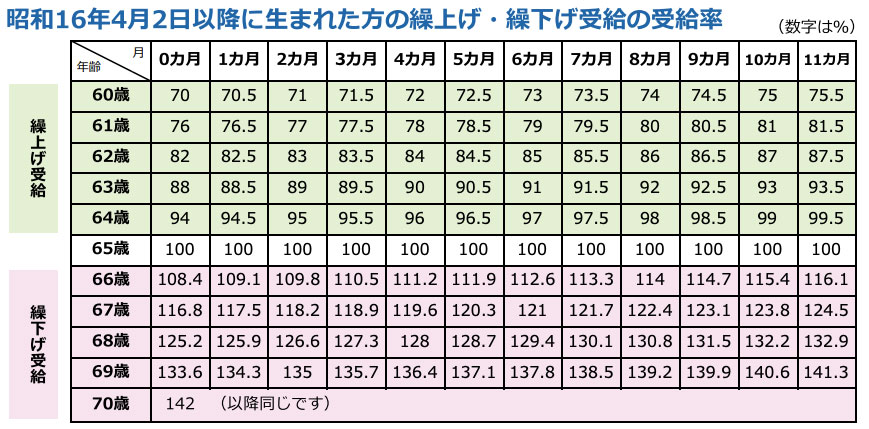
公的年金を本来の支給開始年齢である65歳より早く受け取る「繰上げ受給」。その代償として科されるのが、受給額の恒久的な減額だ。1カ月早めるごとに0.4%減額され、最短の60歳0カ月まで繰り上げた場合、減額率は最大24%に達する。仮に65歳時点で月額15万円を受け取れるはずだった人は、生涯にわたって月額11万4000円に固定される計算だ。
ここで誰もが直面するのが「何歳まで生きれば元が取れるのか」という損益分岐点の壁である。60歳受給開始(76%受給)と65歳受給開始(100%受給)の累計受給額が逆転するポイントは、80歳10カ月だ。80歳になる前に他界した場合は60歳受給組の総受給額が多くなり、81歳を超えて長生きすれば65歳受給組が生涯受給額で上回る。
厚生労働省の統計によると、日本人の平均寿命は男性が約81歳、女性が約87歳。単純な平均値だけで判断するなら、多くの人にとって繰上げは「生涯受給額を減らす賭け」に見えるかもしれない。だが、インフレで現在の1万円と20年後の1万円の価値が異なる経済環境下では、若く活動的な60代のうちに現金を確保する価値をどう評価するかで結論は激変する。
制度改正がもたらした激変:縮まった減額幅と繰下げ受給の選択圧
以前は1カ月あたり0.5%(最大30%減)だった繰上げ減額率が、法改正を経て0.4%へと緩和された背景には、就労形態の多様化とシニア層の経済的自立を促す狙いがあった。ペナルティが6%緩和された事実は、退職直後の生活基盤を整えたい層にとって確かな追い風となっている。
その一方で、社会保障制度全体を俯瞰すると、国が意図的に「繰下げ受給」へと国民を誘導している構図が浮かび上がる。受給を70歳や75歳まで遅らせれば、1カ月あたり0.7%(最大84%)の増額という破格のインセンティブが用意されているからだ。
早く貰って目先の生活を支えるか、限界まで我慢して将来のメガ年金を目指すか。国民年金法と厚生年金保険法に定められたこの極端な選択肢の狭間で、多くの退職世代が自身の寿命を占うような決断を迫られている。
国民年金法と厚生年金保険法に潜む「取り消し不能」という冷酷な罠
制度の仕組み上、最も警戒すべきは「不可逆性」だ。一度繰上げの手続きを完了させると、いかなる事情があっても減額前の水準に戻すことはできず、途中で受給を停止して繰下げに切り替えることも法律上認められていない。
さらに見落とされがちなのが、老齢基礎年金と老齢厚生年金の「同時繰上げルール」である。厚生年金だけを繰り上げて基礎年金は65歳まで残す、といった柔軟な受給は許されず、双方が一律で減額される制約を受ける。
加えて、繰上げ請求を行うと、原則として事後重症などによる「障害基礎年金」の請求権を失う。持病が悪化して重度障害を負った際、本来なら受け取れたはずの非課税給付が受け取れなくなるリスクは、日本年金機構の窓口でも特に厳格に説明される重要事項だ。寡婦年金を受け取る権利が消滅する点も含め、セーフティネットの喪失という代償は決して小さくない。
働きながら受け取る人の誤算と在職老齢年金の壁
「60歳以降も再雇用で働きながら、減額された年金を足しにしてゆとりある暮らしを送る」という青写真を描く人は多い。しかし、そこには在職老齢年金という高いハードルが立ちはだかる。
給与と年金の合計額が基準値(支給停止調整額)を超えると、老齢厚生年金の一部または全額が容赦なくカットされる。繰上げによってすでに24%削られた年金が、労働の対価によってさらに削られるという二重の減額に見舞われるケースは後を絶たない。
社会保険労務士のもとには、「フルタイムで働いたら年金がほとんど振り込まれず、繰り上げた意味がなかった」という悲痛な相談が日常的に持ち込まれる。60代前半も一定水準以上の収入を得る予定があるなら、繰上げのメリットは著しく減退する事実を知っておくべきだ。
デジタルツールで暴く実態:ねんきんネットと公的年金シミュレーターの威力
曖昧な損得勘定に終止符を打つため、政府が提供するデジタルインフラの活用が必須の時代となった。日本年金機構が運営する「ねんきんネット」では、自身のこれまでの保険料納付実績に基づいた正確な将来受給見込み額が瞬時に把握できる。
さらに直感的な操作が可能な厚生労働省の「公的年金シミュレーター」を使えば、今後の就労条件や受給開始年齢をスライダーで動かしながら、手取り額の変化を視覚的にグラフ化できる。スマートフォン一つで、自分が60歳時点で受給した場合のリアルなキャッシュフローを可視化できる環境はすでに整っている。
感覚や周囲の噂に流されて受給届を提出する前に、まずは自らのマイナポータル等からシミュレーションを実行し、減額の冷徹な数値を直視することが後悔を防ぐ第一歩となる。
後悔しないための必須チェック項目:FPと社労士が鳴らす警鐘
一度の誤断が20年、30年の余生を左右する。繰上げ受給を決断する前に、ファイナンシャル・プランナーや社会保険労務士が口を揃えて提示する以下のチェックリストを自問してほしい。
第1に、手元の金融資産で65歳までの生活費を賄えないほど困窮しているか。退職金や預貯金があるにもかかわらず「なんとなく早く貰いたい」という動機であれば、繰上げは避けるのが無難だ。
第2に、60歳以降の就労形態と月収見込みを完全に把握しているか。再雇用の給与設定によっては在職老齢年金の停止対象となり、受給額が吹き飛ぶ危険性がある。
第3に、加給年金や振替加算、遺族年金の受給権利関係を精査したか。配偶者との年齢差や受給順序によって、繰上げ受給が世帯全体の受給総額を押し下げるパラドックスが起こり得る。
年金は単なる金融商品ではなく、長生きリスクに対する保険である。最大24%の減額という数字の裏にある生活の現実を直視し、自らの健康状態とマネープランに真に適合しているかを冷徹に見極める視点が、かつてないほど求められている。 (出典: 年金 60 歳 から(Yahoo!ニュース))
.jpg?auto=format)

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
