第3号被保険者廃止論の真実!パート主婦を襲う手取り激変の波
第 三 号 被 保険 者 廃止をめぐる議論が、いよいよ永田町と霞が関で臨界点を迎えている。昭和の高度経済成長期に設計された「専業主婦の優遇策」とも評される年金枠組みは、共働き世帯が多数派となった現代日本において、制度的疲労と不公平感の象徴として批判の矢面に立たされてきた。水面下で進められる制度の再設計は、机上の空論ではない。日々のパート収入を頼りに食卓をまかなう数百万世帯の財布を直撃し、手取り減少という冷酷な現実を突きつけようとしている。
これまで選挙のたびに政治的な配慮から先送りされてきた第 三 号 被 保険 者 廃止の構想だが、少子高齢化に伴う財政の逼迫を背景に、もはや棚上げが許されない状況に追い込まれた。給与明細を眺めては社会保険料の重さにため息をつく単身者や共働き世代からの是正要求が強まる一方で、扶養内で働くパート主婦層からは「実質的な大増税ではないか」という悲鳴にも似た反発が巻き起こる。国民的な対立の火種を抱えたまま進む改革の深層を追った。
厚労省の審議会が突きつける現実と「昭和の遺産」への引導
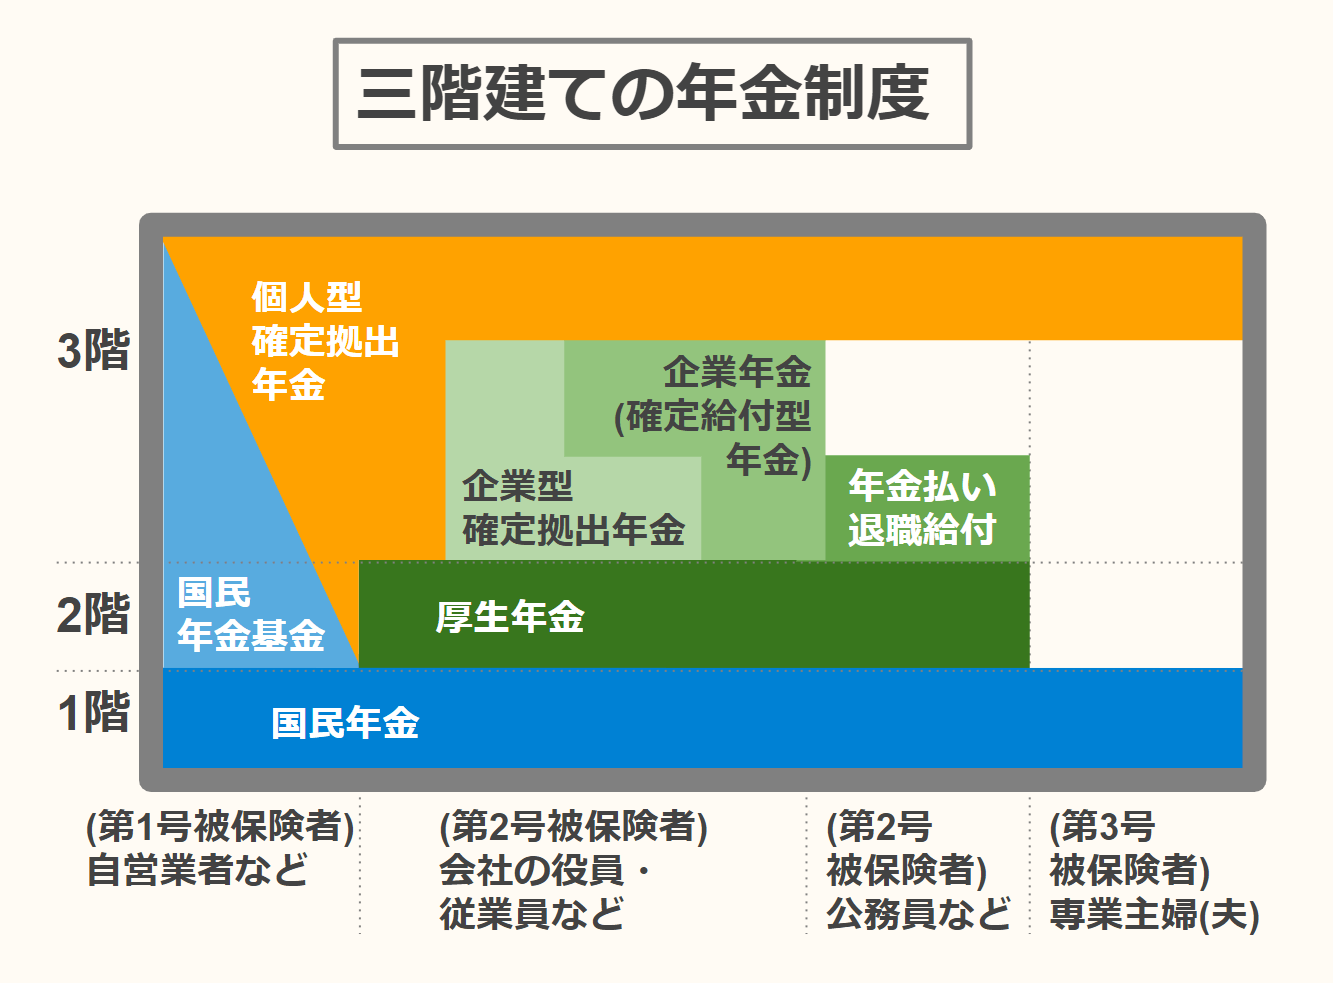
厚生労働省の政策形成を担う社会保障審議会年金部会では、従来の年金構造の根幹を揺るがす議論が白熱している。焦点となっているのは、1985年の国民年金法改正によって創設された仕組みの解体だ。サラリーマンの妻が自ら保険料を納めることなく基礎年金の受給権を得られるこの制度は、夫が外で働き妻が家庭を守るという単一モデルを前提に作られた。
しかし、時代は激変した。最新の公的年金財政検証が冷徹に示す通り、少子化の加速は現行の社会保障モデルの持続可能性を容赦なく削り取っている。現役世代が減少の一途をたどるなかで、保険料を負担しない層を温存し続けることに対して、審議会の委員たちからも「給付と負担の公平性を欠く」との厳しい指摘が相次ぐ。かつて家族を守るためのセーフティネットだった仕組みは、今や就労を抑制する足かせ、そして不公平を生む構造的な歪みとみなされている。
石破政権が直面する政治的ジレンマと制度改革の本気度
この難題を突きつけられているのが石破茂首相だ。地方創生と痛みを分かち合う公平な分配を掲げる政権にとって、公的年金制度改革の断行は避けて通れない関門である。だが、そこには巨大な政治リスクが横たわる。主婦層や中小企業経営者という強固な支持基盤を揺るがしかねないからだ。
永田町関係者の間では、選挙への影響を恐れる慎重論が根強く燻る。それでも首相官邸が踏み込みを見せる背景には、将来の年金給付水準を底上げしなければ、制度そのものが若年層に見限られるという切迫した危機感がある。全世代型社会保障の名のもとに進められる改革の波は、政治的な打算を超えて不可逆的な地点へと達しつつある。
【独自解説】年金制度改正に伴うパート主婦の手取り減と保険料負担の激変リスク
取材によって浮かび上がってきたのは、制度改正が家計に及ぼす生々しいシミュレーション結果だ。これまで夫の扶養内で年収120万円程度に抑えて働いていたパートタイマーが、もし完全に扶養枠から外れて自ら厚生年金と健康保険に加入することになれば、年間で約18万円前後の新たな保険料負担が発生する。
月額にして1万5000円前後の手取り減。食費や光熱費の高騰に耐え忍ぶ子育て世帯にとって、この出費増は致命傷になりかねない。厚労省内部では、短時間労働者への厚生年金適用拡大を段階的に進め、保険料の労使折半や激変緩和措置を講じるシナリオが検討されているものの、最終的な手取り額が一時的に目減りするリスクは避けられない情勢だ。「働いても働いても手取りが増えない」という逆転現象が、現実の脅威として家庭に迫っている。
「130万円の壁」の崩壊と金融・保険業界に広がる地殻変動
制度改変の余波は、いわゆる「130万円の壁」そのものを根本から瓦解させようとしている。年収基準を気にして年末にシフトを減らす「就労調整」は、日本経済の人手不足を深刻化させる主因と批判されてきた。この壁を取り払うことは、労働市場の流動化を促す一方で、民間企業にも重い負担を強いる。
従業員の社会保険料を半分負担しなければならない中小企業からは悲鳴が上がるが、一方でビジネスチャンスを見出す動きもある。金融・保険業の現場では、公的年金の先行き不安と手取り変動を見越した個人向け資産形成プランや、民間の医療・年金保険の提案が活発化している。日本年金機構からの通知や給与明細の変動を注視する生活者に対して、民間マネーの防衛策を提示する争奪戦がすでに始まっている。
国民年金法の改正を見据えるe-Govとねんきんネットでの試算実務
法案の動向を正確に追うためには、公的な情報ソースの確認が欠かせない。政府が提出する法案の骨子はe-Govポータルなどを通じて順次公開される見通しだが、条文の行間には国民生活を左右する細かな経過措置が散りばめられている。表面的なニュースのヘッドラインだけで一喜一憂するのは早計だ。
生活者が今すぐ取るべき行動の一つが、日本年金機構が提供する「ねんきんネット」の活用である。自らが第3号被保険者として記録されている期間や、将来受け取れる年金見込額を正確に把握している人は驚くほど少ない。自ら社会保険料を納めることは、目先の手取りを減らす痛みを伴うが、同時に将来受け取る老齢厚生年金を増やし、障害厚生年金などの保障を手厚くするという側面も併せ持つ。損得勘定の全体像を冷静に見極めるリテラシーが求められている。
手遅れになる前に家計を守る!今すぐ実践すべき具体的防衛策
制度の激変に翻弄されないために、各家庭には前倒しの戦略的アプローチが必要不可欠だ。受動的に「削られる手取り」を嘆くのではなく、自律的な家計再建に舵を切らなければならない。
第一の防衛策は、就労抑制の意識を捨て去り、世帯収入の上限を引き上げることだ。中途半端に壁の内側に留まるのではなく、労働時間を増やして社会保険に加入し、キャリアアップとともに額面収入を大幅に伸ばすシフトチェンジが最も確実な対抗策となる。第二に、iDeCoや新NISAを組み合わせた非課税制度の徹底活用だ。社会保険料の負担増によって生じる可処分所得の目減り分を、税制優遇を活用した中長期的な資産運用で相殺する工夫が効いてくる。
制度の激動をただ待つか、それとも先手を打って家計の体質を強靭化するか。決断の猶予は、もはや残されていない。 (出典: 第 三 号 被 保険 者 廃止(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
