EV自動車税の減税優遇と落とし穴!購入前に知るべき最新情報
ev 自動車 税の優遇措置や維持費の恩恵は、脱炭素シフトが進む日本のモビリティ市場において最大の関心事となっています。ガソリン代が高騰し続ける中、税制上のメリットを求めて電気自動車(BEV)へ乗り換えるドライバーは確実に増え続けています。しかし、その優遇がいつまで続くのか、そして将来どのような負担増が待ち受けているのかを正しく把握している人は決して多くありません。
実際のところ、新車購入時の初期投資だけでなく、毎年のev 自動車 税や車検時にかかる諸経費の仕組みを俯瞰しなければ、長期的なコストの損得は見えてきません。日々のランニングコストを抑える裏で、制度設計の見直しや新たな課税の議論が急速に進行しています。
EVの自動車税はいくら?税制改正の最新情報と減税の優遇措置を徹底解説
電気自動車(BEV)を所有する際、毎年5月に納税通知書が届く「自動車税種別割」は、排気量ではなく一律の規格で計算されます。エンジンを搭載しないEVの排気量は「1リットル以下」として扱われるため、普通乗用車の標準税額は年額25,000円に設定されています。軽規格のEVであれば、軽自動車税種別割の10,800円が適用されます。
ここに強力な減税措置として加わるのが「グリーン化特例」です。新車登録を行った翌年度に限り、自動車税種別割がおよそ75%軽減されます。普通車のEVであれば年額わずか6,500円、軽EVなら約2,700円にまで税額が圧縮される計算です。
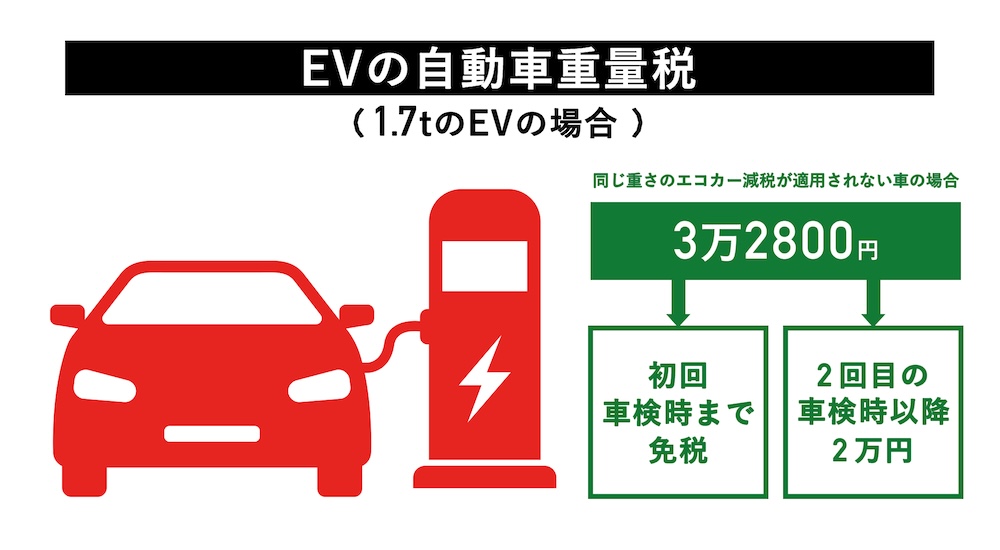
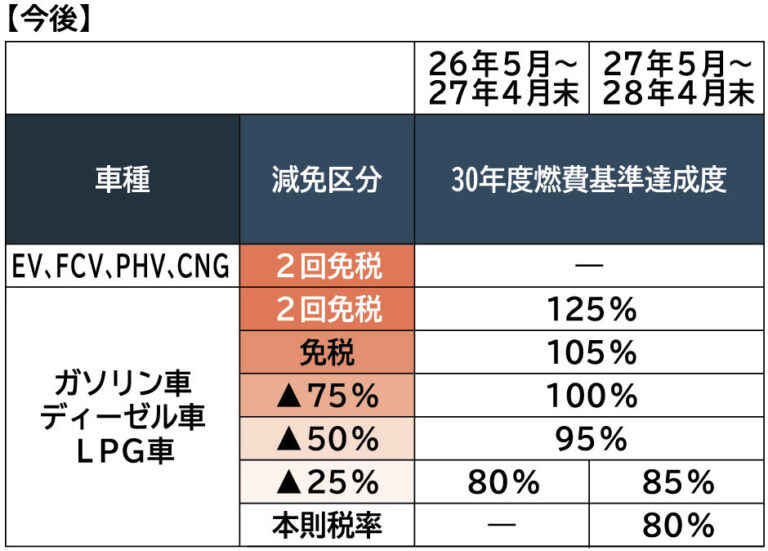
さらに、購入時に課される「環境性能割」は非課税(0%)が継続されており、車検ごとに支払う重量税に対しても「エコカー減税」によって新車購入時および初回継続車検時の免税措置が維持されています。税制面だけを見れば、初期費用から数年間の維持費に至るまで、ガソリン車に対して圧倒的な優位性を誇っています。
ガソリン車との圧倒的な維持費格差!年間コストのリアルな比較
同クラスのガソリン車と比較したとき、税制の差は歴然です。例えば、排気量2.0リットルのガソリン乗用車を所有する場合、自動車税種別割は年額36,000円(2019年10月以降登録車)に達します。EVの基本税額25,000円と比べるだけでも年間11,000円の開きがあり、登録翌年度のグリーン化特例適用時なら約30,000円近い差が生まれます。
重量税の差も無視できません。車両重量が1.5トンから2トンクラスの一般的なガソリン車は、新車登録時に数万円の重量税を支払う必要がありますが、EVは免税です。数年スパンで試算すると、税金関連だけで10万円以上の維持費差が発生します。
もちろん、EVは走行用バッテリーの重量ゆえにタイヤの摩耗が早いといった特有のコスト要因も存在します。それでも、毎年の税金負担の軽さとガソリン代に対する電気代の安さが、維持費トータルでの大きなアドバンテージを支えています。
購入時に必ず押さえたいCEV補助金と経済産業省の施策
EVを検討する上で外せないのが、経済産業省が主導する「CEV補助金(クリーンエネルギー自動車導入促進補助金)」です。税制上の優遇措置と補助金制度を組み合わせることで、購入時のハードルは大幅に下がります。
車両の給電機能やエネルギー効率、サイバーセキュリティ対策などの要件に応じて、給付額は数十万円単位で変動します。さらに、東京都をはじめとする独自の補助金制度を設けている自治体では、国と地方の補助金を併用することで、実質的な購入価格が100万円以上圧縮されるケースも珍しくありません。
ただし、補助金は予算上限に達した時点で受付が締め切られるリスクを孕んでいます。納車時期と申請タイミングのズレによって補助金が受け取れないといった事態を防ぐためにも、ディーラーとの綿密なスケジュール調整が不可欠です。
知っておくべき課税の落とし穴!「走行距離課税」を巡る国土交通省の思惑
現在の甘い優遇措置の裏で、業界を揺るがしている議論が存在します。それが、国土交通省や財政当局が検討を進めている「走行距離課税」の導入構想です。
道路整備やインフラ補修の財源となってきたガソリン税(揮発油税)は、EVの普及に伴って急速に税収が落ち込んでいます。電気で走るEVはガソリン税を一切負担しないため、重いバッテリーを積んで道路を走行するEVに対しても公平に負担を求めるべきだという論理です。
走行距離に応じて税金を徴収するシステムが導入された場合、長距離を走るユーザーほど税負担が急増します。現行の「走れば走るほどガソリン代と税金面でお得」というEVの基本方程式が根本から覆される可能性があるため、今後の税制抜本改革のロードマップには注視しなければなりません。
テスラ・日産サクラ・bZ4Xで見る車種別税額と損しない購入判断
現在市場で高い人気を集める代表的なモデルを例に、具体的な税負担の違いを整理してみましょう。
街乗り需要を一手に担う「日産・サクラ」は軽自動車規格のため、毎年の軽自動車税種別割は10,800円、グリーン化特例により購入翌年度はわずか2,700円で済みます。日常のコミューターとしてこれ以上ない税負担の軽さを誇ります。
グローバルで圧倒的なシェアを持つ「テスラ(Model 3やModel Y)」や、トヨタの本格SUV「トヨタ・bZ4X」は普通車規格となるため、自動車税種別割は基本25,000円、翌年度は6,500円となります。ボディサイズや出力がどれほど巨大であっても、排気量ゼロである以上、登録車としての最低税率が適用される点が特徴です。
ハイパワーな輸入SUVであっても排気量課税の網から外れる構造は、現行ルールにおけるEV最大の恩恵といえます。
税制の激変期を生き抜くEVオーナーのためのスマートな防衛策
EVを巡る税制の優遇措置は、普及拡大を目的とした期間限定のインセンティブという側面を持っています。市場への普及率が高まるにつれ、税制の引き締めや新たな負担の創出へと舵が切られるのは避けられない歴史の必然です。
購入検討者が損をしないための鉄則は、優遇税制と補助金が手厚く残されているタイミングを逃さないことです。新車登録の時期によって適用されるグリーン化特例や補助金の規程が変わるため、契約月ではなく「ナンバープレートが交付される月」を基準に計算しなければなりません。
将来的な走行距離課税の導入議論を過度に恐れる必要はありませんが、長期保有を前提とするなら、制度改定の動向を追いながら売却タイミングや乗り換え計画を柔軟に立てておく戦略が求められます。 (出典: ev 自動車 税(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
