Menu株式会社が解散へ!KDDI提携の真相と親会社レアゾン・赤字の実態
日本国内のフードデリバリー市場において、国産プラットフォームの旗手として存在感を放ってきた「menu株式会社」。KDDIとの強力な資本提携やPontaポイント経済圏との連携で急成長を遂げた同社ですが、2026年に入り、フードデリバリーサービス「menu」の提供終了と会社の解散・清算という衝撃的な経営判断が下されました。
市場規模が約8,240億円規模へと拡大した国内デリバリー市場において、なぜmenu株式会社は撤退を余儀なくされたのか。創業母体である親会社レアゾン・ホールディングスとの関係性、歴代社長・役員の経歴、巨額の赤字構造、そして配達員の報酬や社員の採用・年収の実態まで、取材データと公開情報をもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:menu株式会社は2026年9月30日をもってサービス提供を完全終了し、KDDI主導による会社解散および清算手続きへ移行した。
- 要点2:親会社レアゾン・ホールディングスとKDDIの資本提携による巨大経済圏構想も、Uber Eatsや出前館との激しいシェア争いと恒常的な赤字を打開できなかった。
- 要点3:配達員の報酬制度やアプリのUI設計で独自色を出していたものの、ポストコロナにおける需要の選別とプラットフォーム寡占化の波に飲み込まれた。
【企業の実態】menu株式会社の正体|親会社レアゾンとKDDI資本提携の軌跡
フードデリバリー業界で急速に認知を広げたmenu株式会社(本社所在地:東京都新宿区四谷)は、ソーシャルゲームやアドテクノロジー、フードテック事業などを多角展開する株式会社レアゾン・ホールディングスのグループ企業としてスタートしました。当初はテイクアウト予約アプリとしてローンチされ、コロナ禍のデリバリー需要急増を捉えて総合デリバリープラットフォームへと業態を急速に拡大させました。
同社の成長戦略における最大の転換点は、2021年に発表されたKDDIとの資本業務提携です。KDDIから数百億円規模の出資を受け入れ、ジョイントベンチャー的な位置づけを強化。「auスマートパスプレミアム」会員向けの配送料無料特典やPontaポイント連携を強力に推進し、通信キャリアの顧客基盤をテコにした独自の「経済圏デリバリー」を構築しました。
経営陣の布陣を見ると、親会社レアゾン・ホールディングスの創業者でありグループを牽引してきた経営陣の思想が色濃く反映されていました。社長や歴代役員には、デジタルマーケティングやエンジニアリング領域で実績を上げた若手精鋭が集結。機動的なアプリ開発とゲーミフィケーションを取り入れた施策を次々と打ち出しましたが、外資系メガプレイヤーとの資本力勝負の前に、徐々に苦しい立ち回りを強いられることになります。
【赤字と撤退の舞台裏】決算データから読み解く8200億円市場の淘汰劇
官民の調査によると、2026年時点における国内のフードデリバリー市場規模は約8,240億円と依然として巨大な市場を維持しています。しかし、その内実はコロナ特需の終息と物価高に伴う「日常利用の選別」が進み、上位プラットフォームによる寡占化が決定的な段階に入っていました。
官報決算公告や関係者の証言によると、menu株式会社はユーザー獲得のための大規模な割引キャンペーンや加盟店手数料の優遇、配達員へのインセンティブ付与を継続した結果、累積赤字が数十億円規模に膨らむ構造から抜け出せなくなっていました。KDDIという巨大親会社の支援を受けながらも、単体での黒字化の道筋を描くことは極めて困難だったと分析されています。
| 比較項目 | menu株式会社の実態 | 主要競合(Uber Eats / 出前館) | 編集部の構造分析 |
|---|---|---|---|
| 資本・親会社構造 | レアゾンHD ➔ KDDIが全株取得し完全子会社化・清算 | 米Uber本国直轄 / LINEヤフー・NAVERグループ | グローバル資本および超巨大ポータルとのスケール差が顕著 |
| 収益構造・採算性 | 継続的なプロモーション費先行による営業赤字 | 配達効率化・広告事業(リテールメディア)で黒字化推進 | 単なる配達手数料モデルからの多角化スピードで遅れをとった |
| 経済圏連携 | auスマートパスプレミアム・Pontaポイント連携 | PayPay連携・Uber One(グローバル会員基盤) | 特典による囲い込みは一定の成果を出すも、競合の決済シェアに及ばず |
| サービス展開状況 | 2026年9月30日をもって全サービス終了 | クイックコマース(日用品・食料品即配)へ拡大継続 | 国内2強体制への完全な市場集約が完了 |
2026年8月19日の公式発表において、KDDIはレアゾン・ホールディングスが保有する全株式を取得して完全子会社化した上で、サービスの終了と会社の解散・清算を断行することを明かしました。事業継続による損失拡大を食い止め、グループ全体のリソースを再配置するための苦渋の決断だったと言えます。
【現場検証】menu配達員の報酬の仕組みとリアルな評判・口コミ
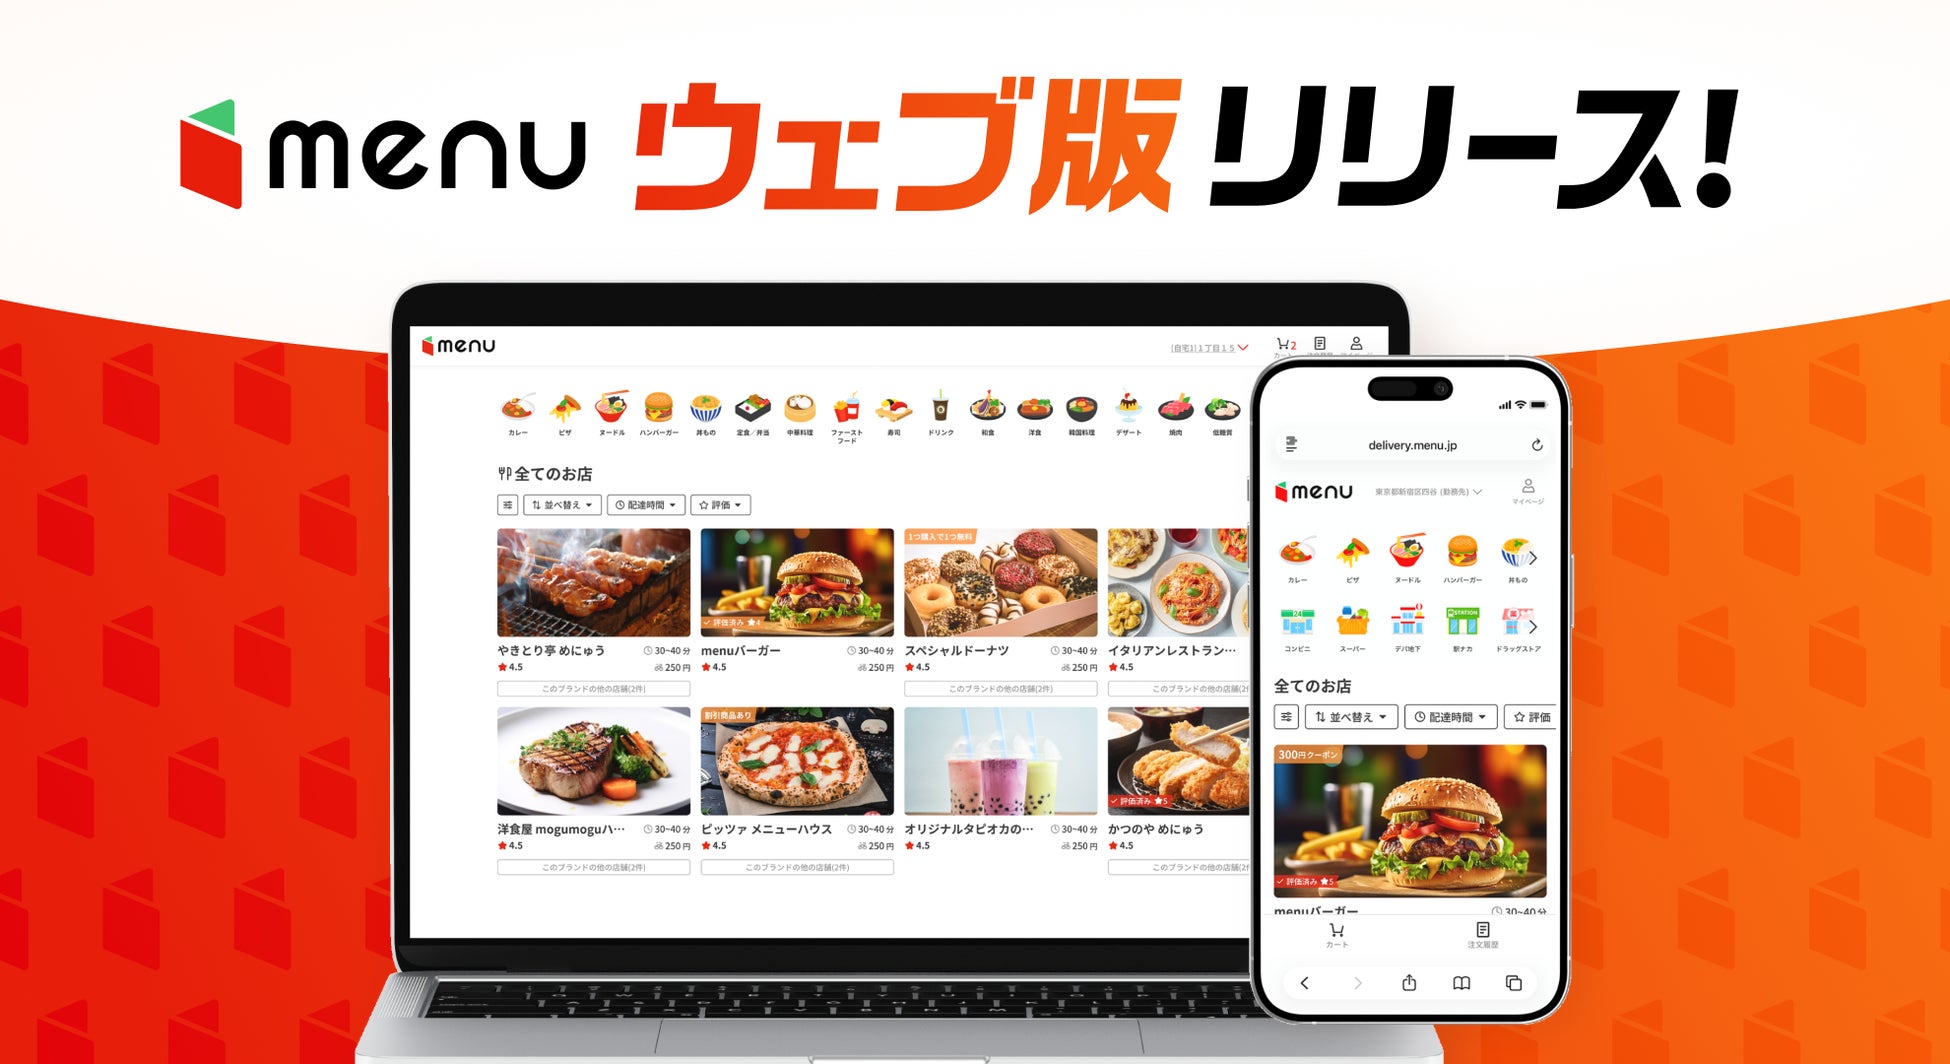
menuが他社と大きく異なっていた点の一つが、配達員向けのゲームライクな報酬システムでした。基本報酬に加えて「レベルアップボーナス」や「コンボ(連続配達)」などの独自インセンティブを設計し、専業配達員を中心に熱心な支持層を形成していました。
配達現場の生の声やSNS上のコミュニティを検証すると、評価は真っ二つに分かれていました。
【肯定的な口コミ・現場の評価】
「ピークタイムのインセンティブ倍率が高く、短時間で効率よく稼げる時間帯があった」「ガチャ機能や限定インセンティブなど、他社にはない面白さがあり配達のモチベーションになった」「テイクアウト発祥だけあって、個人経営のこだわりの名店が多くピックアップしやすかった」
【否定的な口コミ・現場の不満】
「他社に比べて注文数が安定せず、オフピーク時の待機時間が長すぎた」「長距離案件(ロングピック・ドロップ)の割に報酬が見合わないケースがあった」「地方都市でのエリア展開が限定的で、主要都市部以外では稼働が成り立たなかった」
結果として、注文密度の低さが配達員の稼働効率を下げ、それが配達待ち時間の長期化やユーザー離れにつながるという、ギグワーク特有の「負のスパイラル」を完全に克服することはできませんでした。

一般に知られていない盲点とネットの誤解|「国産アプリ」はなぜ敗れたのか
ネット上では「menuはアプリの操作性が高かったのになぜ負けたのか」「KDDIがついていながらなぜ支えきれなかったのか」という疑問が多く見られます。しかし、ここにはプラットフォームビジネス特有の構造的な盲点が存在します。
第一の誤解は、「アプリのUI/UXが優れていれば勝てる」という技術偏重の視点です。menuのアプリ開発力は親会社レアゾンの技術力もあり非常に高水準でしたが、フードデリバリーの本質は「物流網の最適化アルゴリズム」と「加盟店・注文者・配達員の三面ネットワーク効果」にあります。Uberが長年培ってきたグローバル規模の配車・配送最適化AIと、出前館が投じた泥臭い地域営業の網の目に対し、後発の国産アプリが純粋なシステム開発力だけで対抗するには限界がありました。
第二の盲点は、「KDDI提携=資金無限」という幻想です。KDDI側にとっても、通信ARPUの引き上げや金融・コマース事業とのシナジーが見込めない事業に無制限の赤字補填を続けることは、上場企業としてのガバナンス上不可能です。投資対効果(ROI)をシビアに評価した結果が、今回の完全買収後の清算という選択でした。
【年収・採用・アプリ最新動向】事業清算に伴う組織の行方とユーザー対応
menu株式会社の社内環境や採用事情に目を向けると、親会社レアゾン・ホールディングスの高水準なエンジニア給与体系を踏襲しており、中途採用における提示年収は600万円〜1,200万円台と、IT・Web業界内でも比較的好待遇で知られていました。少数精鋭でモダンな開発環境が整っていたため、優秀なプロダクトマネージャーやエンジニアが集まる土壌がありました。
今回の会社解散および清算に伴い、同社に所属していた社員や開発リソースは、親会社レアゾン・ホールディングス内の他事業部(ゲーム事業、メディア事業、フードテック関連の新規開発)やKDDIグループのデジタル部門への再配置が進められています。
また、一般ユーザーおよび加盟店向けのアプリ最新動向としては、2026年9月30日のサービス終了に向けて、保有しているクーポンやポイントの利用期限通知、返金対応などの各種アナウンスが順次実施されています。これまでauスマートパスプレミアム特典を日常的に利用していたユーザーは、他社デリバリーサービスやテイクアウト直販への移行を検討する必要があります。
【プロの結論】プラットフォーム経済の寡占化から見出す教訓
menu株式会社の軌跡と今回の撤退劇は、現代のデジタルプラットフォームビジネスにおける極めて重要な教訓を提示しています。
巨大な資本を背景にしたユーザー獲得競争(バーンレート競争)は、市場の成長期には有効ですが、市場が成熟した瞬間に「自己資本の厚み」と「周辺事業(広告・リテール・FinTech)を含めた総合収益力」の勝負へと変貌します。どれほど優れたプロダクトであっても、ネットワーク効果が一度トップ集団に偏ると、後発が単独で逆転することは極めて困難です。
消費者やギグワーカーにとっても、「ポイント還元や短期的な高報酬」だけに依存するサービス選びではなく、持続可能なビジネスモデルを備えたプラットフォームを見極めるリテラシーが求められる時代に入ったと言えます。
【menu 株式 会社】に関するよくある質問(FAQ)
Q1:menuのデリバリーサービスはいつまで利用できますか?
A1:公式発表の通り、2026年9月30日(水)をもってすべてのフードデリバリーおよびテイクアウトサービスの提供が終了します。未使用のクーポンや保有特典がある場合は、終了期日までに使い切る必要があります。
Q2:menu株式会社の親会社はどこですか?KDDIとの関係は?
A2:創業母体は総合インターネット企業の「株式会社レアゾン・ホールディングス」です。2021年にKDDIと資本業務提携を結びジョイントベンチャーとして運営されていましたが、2026年8月末にKDDIが全株式を取得し、完全子会社化した上で解散・清算の手続きが進められています。
Q3:配達員の報酬未払いやアカウントの扱いはどうなりますか?
A3:サービス終了に伴い、稼働した配達員への報酬支払いは規定のスケジュールに従って全額清算されます。清算手続きや各種アカウントの取り扱いについては、配達員向け専用ポータルおよび公式サポート窓口にて案内が行われています。
まとめ:フードデリバリー激動の時代に知るべき企業選別の本質
menu株式会社の解散とサービス撤退は、日本のフードデリバリー市場が「乱立と拡大のフェーズ」から「少数の勝者による支配と効率化のフェーズ」へと完全に移行したことを告げる象徴的な出来事となりました。
国産ベンチャーとして果敢に巨大外資に挑んだ同社の挑戦は、デリバリーアプリのUI進化やポイント経済圏の融合など多くの足跡を残しました。利用ユーザーや配達パートナーは、サービス終了期日に留意しつつ、今後のデリバリー市場の再編動向を冷静に見極めていく必要があります。 (出典: menu 株式 会社(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
