審査が緩いカードローンの真相と2026年最新の通過基準を徹底解剖
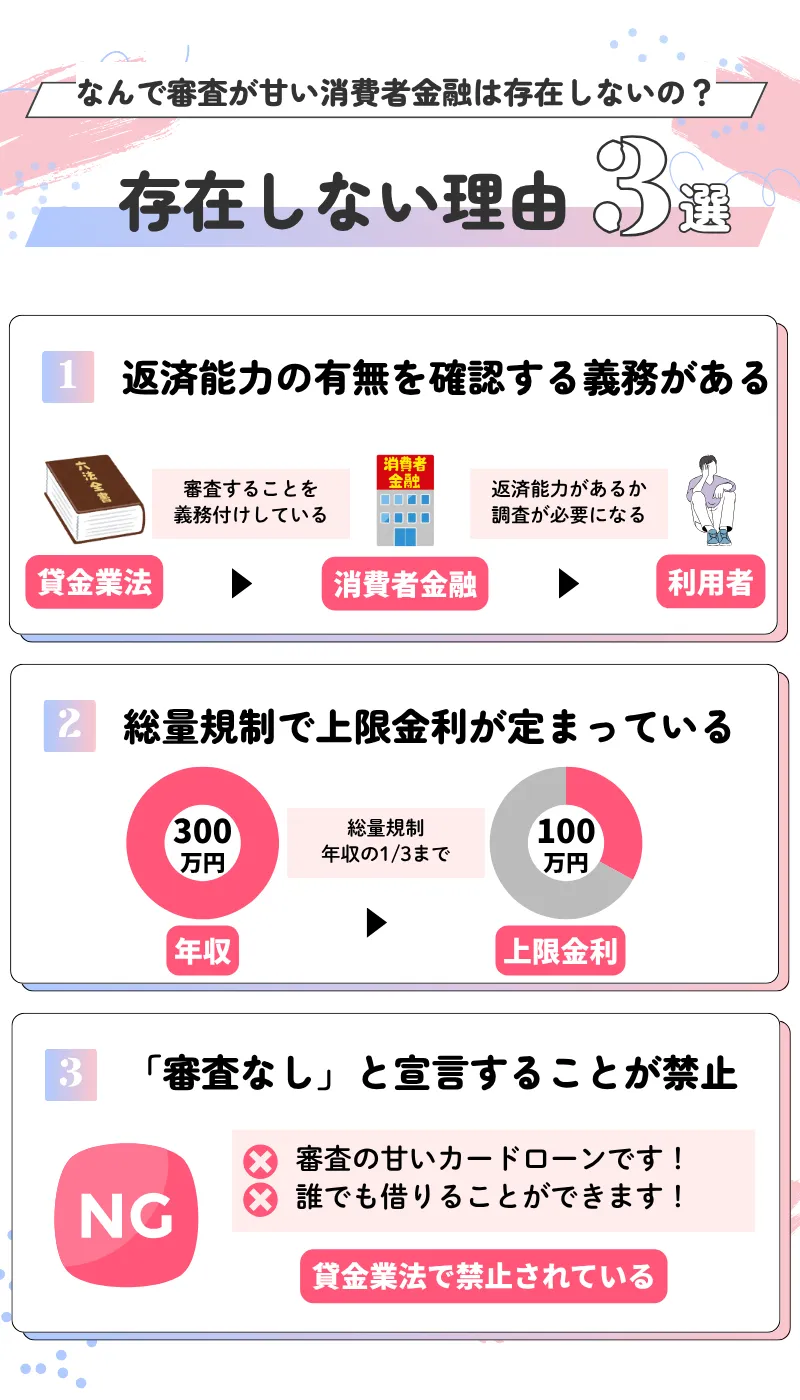
急な出費や生活費の補填が必要になった際、ネット上で「審査が緩い」「誰でも通る極甘審査」と謳うカードローンの情報を目にして、藁にもすがる思いで検索する方は少なくありません。しかし、金融機関が法律に基づいて貸付を行う以上、無条件に通過できるような甘いローンは制度上存在しません。
一方で、金融機関ごとの審査基準やスコアリングモデルの違い、ターゲット層の設計によって、実際の通過難易度や審査通過率に明確な差が生じているのも事実です。本稿では、大手・中小の消費者金融から銀行カードローンに至る最新の審査通過傾向をデータに基づき検証し、即日融資や在籍確認への配慮を現実的に勝ち取るための実践的な知識を詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「極甘審査」「審査なし」を掲げる業者は貸金業法違反または違法金融(闇金)であり、正規の金融機関は法律で厳格な返済能力調査が義務付けられている。
- 要点2:審査難易度の差は「銀行カードローン(厳格・警察庁DB照会必須)」と「消費者金融(スコアリングによる柔軟審査)」の構造的な違いに起因する。
- 要点3:審査通過率約35〜40%の大手消費者金融や、独自審査を行う中小消費者金融を正しく選び、信用情報の傷を最小限に抑えることが最短融資の鉄則である。
「極甘審査」の噂とカラクリ|審査が緩いカードローンは実在するのか
結論から申し上げますと、正規の貸金業者や銀行において「誰でも借りられる」「審査が極端に緩い」カードローンは存在しません。貸金業法第13条では借入希望者の返済能力調査が法的に義務付けられており、同法第16条によって「審査が甘い」「即審査通過」といった安易な借入を助長する誇大広告は厳しく禁止されています。
では、なぜネット上では「あそこの審査は緩い」といった噂が絶えないのでしょうか。そのカラクリは、各社が採用している融資対象ターゲットと与信アルゴリズムの差異にあります。
大手消費者金融各社が公表している月次の決算データによると、新規申込者に対する成約率(審査通過率)は概ね35%〜42%前後で推移しています。つまり、申し込んだ人のうち10人に6人程度は審査落ちとなっているのが現実です。それにもかかわらず「緩い」と感じる人がいるのは、申込者の属性(年収・勤続年数・他社借入残高)がその金融機関のターゲット層に合致し、AIスコアリング審査をスムーズに通過できたケースに過ぎません。

【2026年最新比較】融資形態別の審査基準・通過傾向データ一覧
カードローン選びで失敗しないためには、借入先ごとの構造的な審査傾向と特徴を客観的な数値で把握することが欠かせません。以下に主要な融資形態別の比較データをまとめました。
| 借入先タイプ | 審査通過率・難易度 | 即日融資・在籍確認 | 総量規制・書類要件 | 編集部の見解・適性 |
|---|---|---|---|---|
| 大手消費者金融 (プロミス・アコム等) | 通過率:約35〜40% (AI自動審査で標準的) | 即日融資:最短3〜20分 在籍確認:原則電話なし | 総量規制:対象(年収の1/3) 50万円以下は収入証明原則不要 | スピードと利便性最優先。初回利用で無利息期間を活用したい層に最適。 |
| 中小消費者金融 (フクホー・セントラル等) | 通過率:非公表 (過去より現状の返済力重視) | 即日融資:店舗・条件次第 在籍確認:電話確認が基本 | 総量規制:対象(年収の1/3) 初回から収入証明提出が一般的 | 大手審査落ちの受け皿。担当者による手動審査で現状の返済意思を評価。 |
| 銀行カードローン (メガバンク・ネット銀行) | 通過率:約15〜25% (保証会社+銀行の二重審査) | 即日融資:不可(最短翌営業日) 在籍確認:電話確認の割合高め | 総量規制:対象外(自主規制あり) 上限金利が低め(年14%台目安) | 低金利重視で返済負担を抑えたい層向け。信用情報に一切傷がないことが前提。 |
【実態検証】利用者の生の声と審査通過・審査落ちの境界線
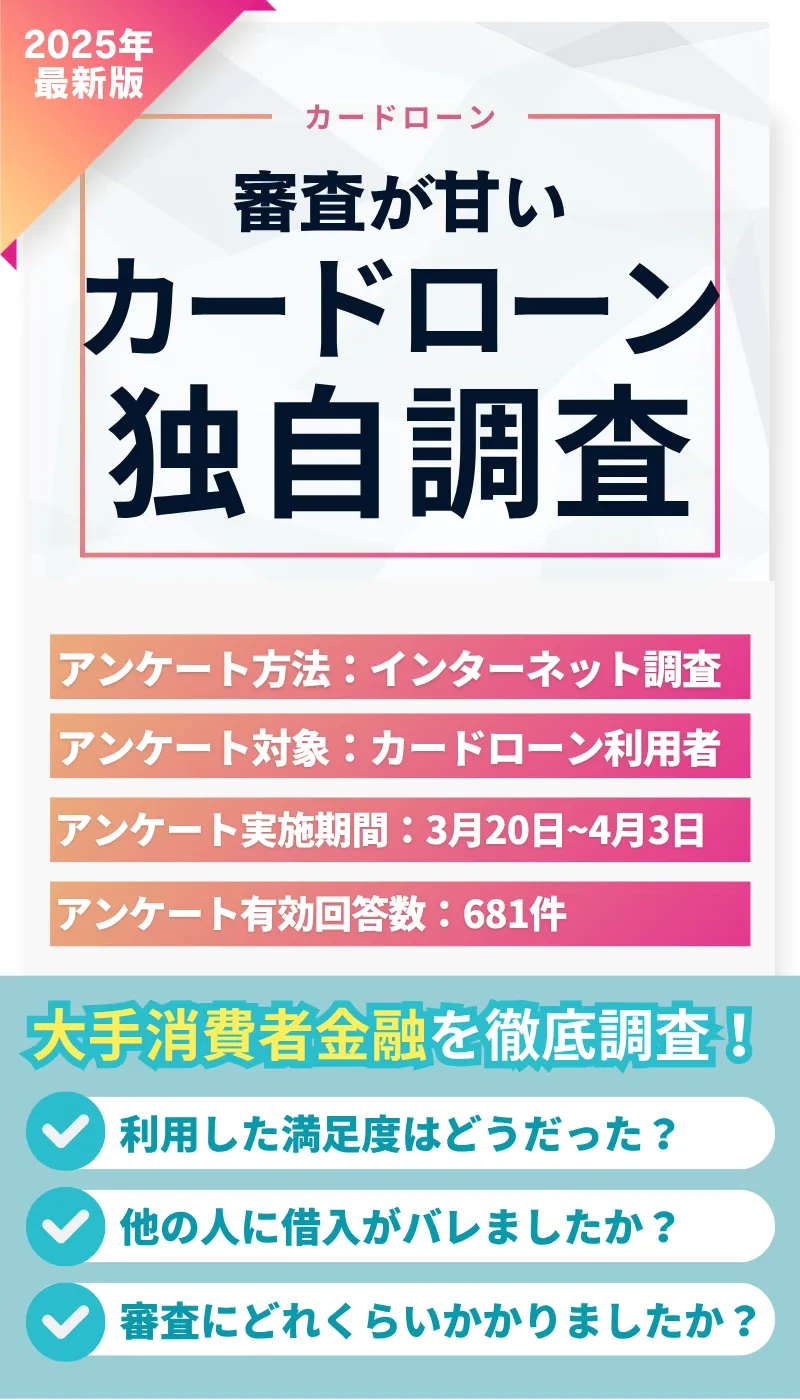
審査に通る人と落ちる人の境界線はどこにあるのでしょうか。Web上の口コミやアンケート調査、編集部に寄せられたユーザー体験談を分析すると、年収の多寡そのものよりも「信用の継続性」と「他社借入のバランス」が決定打となっている実態が浮かび上がります。
実際に年収240万円のアルバイト勤務者であっても、勤続年数が1年以上あり、他社借入がゼロ、過去に携帯電話料金の分割払いやクレジットカードの引き落としに遅延がなかったケースでは、大手消費者金融の審査に20分程度で通過した事例が確認されています。
反対に、年収600万円の正社員であっても、以下のような要素を抱えていると審査落ちのリスクが跳ね上がります。
- 短期間での多重申込:1ヶ月以内に3社以上のカードローンへ同時に申し込んでいる(いわゆる「申し込みブラック」)。
- 信用情報機関CIC・JICCの異動情報:過去5年以内に61日以上または3ヶ月以上の延滞、債務整理の記録がある。
- 総量規制の抵触:すでに消費者金融やクレジットカードのキャッシング枠で年収の3分の1近くまで借り入れている。
特に信用情報機関に異動情報が登録されている状態、いわゆるブラックリスト状態では、大手消費者金融や銀行のAIスコアリング審査の第1段階で自動的に弾かれます。この段階で「どこでも通る」といった甘い言葉に誘われて無登録業者に手を出すのは極めて危険です。
即日融資と在籍確認なしを成功させる実践的アプローチ
カードローンの利用を検討する際、「今日中にお金を工面したい」「職場や家族にバレたくない」という2点は最大の関心事です。これらを現実化するための具体的な手続き手順を整理します。
1. 在籍確認の電話を回避する正規の手順
大手消費者金融では、プライバシー保護の観点から「原則として勤務先への電話連絡なし」を公式に明示する企業が主流となっています。電話確認の代わりに、以下の書類をWeb上でアップロード提出することで在籍確認を完了させる仕組みです。
- 直近2ヶ月分の給与明細書(社名・発行年月が明記されたもの)
- 社会保険証または組合保険証(会社名が記載されているもの)
- 直近の源泉徴収票または住民税決定通知書
2. 収入証明書不要のラインを狙う
貸金業法では、「1社からの借入希望額が50万円以下」かつ「他社借入残高との合計が100万円以下」の場合、収入証明書の提出が原則不要と定められています。書類不備による審査遅延を防ぎ、即日融資の確率を高めるには、最初の希望限度額を必要最小限(10万円〜30万円程度)に設定して申し込むのがセオリーです。
3. 即日融資を確実に成立させるタイムリミット
Web申し込み自体は24時間可能ですが、審査担当者が稼働している審査対応時間は一般的に9:00〜21:00です。夜間に申し込んだ場合は翌朝の審査回答となるため、即日融資を希望する場合は遅くとも平日の夕方18時〜19時までにすべての必要書類提出を済ませておく必要があります。
中小消費者金融と総量規制対象外ローンの活用と注意点
大手消費者金融の審査に落ちてしまったものの、どうしても資金が必要な場合の選択肢として、中小消費者金融(地域密着型の街金)や総量規制対象外のローンが存在します。
中小消費者金融の「柔軟審査」の正体
中小消費者金融(セントラル、フクホー、アローなど)は、大手のようなAI一律スコアリングではなく、担当者が直接面談や電話で個別の返済能力を精査する「独自審査」を行っています。過去に債務整理や延滞の経験があっても、現在は定職に就いて安定した収入があり、返済能力が回復していると判断されれば融資を受けられる可能性があります。
ただし、融資金利は利息制限法の上限(10万円未満は年20.0%、10万円以上100万円未満は年18.0%)が適用されることがほとんどであり、借入限度額も最初は10万円前後の少額にとどまるケースが一般的です。
総量規制対象外ローンの仕組みと落とし穴
総量規制(年収の3分の1以上の借入禁止)の例外・除外とされる商品には、「おまとめローン(借換専用ローン)」や「配偶者貸付」があります。おまとめローンは、複数の高金利借入を1社に一本化して金利負担や毎月の返済額を軽減する目的があるため、年収制限を超えた融資が法的に認められています。
しかし、おまとめローンは返済専用であり、追加の借入機能は備わっていません。安易に「総量規制以上を借りられる便利な抜け道」と誤解しないよう注意が必要です。
一般に知られていない盲点とネットの誤解
カードローンに関するネット情報の中には、利用者を誤った判断へ誘導する危険な誤解が多数散見されます。代表的な2つの盲点を是正します。
誤解1:「銀行カードローンなら総量規制がないから誰でも多額に借りられる」
銀行は貸金業法の総量規制の直接の対象外ですが、過剰融資批判を受けた金融庁の指導により、各行が自主規制枠(年収の3分の1〜2分の1程度)を厳格に設定しています。さらに、銀行審査では警察庁の反社会勢力データベースへの照会が義務付けられているため、即日融資は物理的に不可能です。審査難易度は消費者金融よりも格段に高く設定されています。
誤解2:「クレジットカードのショッピング枠現金化や給与ファクタリングは安全」
「審査なしで即現金化」と謳うクレジットカード現金化業者や給与ファクタリングは、実質的な超高金利ヤミ金融と金融庁および警察庁から認定されています。カード規約違反による強制解約だけでなく、法外な手数料の請求や個人情報の悪用被害に巻き込まれるリスクが極めて高いため、絶対に利用してはなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や消費者心理の観点から見ると、借入審査への過度な不安は「どこでもいいから貸してくれるところ」という焦りを生み、結果としてより不利な融資条件や悪質業者を引き寄せる要因となります。冷静に以下の判断基準と照らし合わせて行動してください。
カードローン利用をおすすめできる人
- 明確な返済計画があり、2〜3ヶ月以内に臨時収入やボーナスで一括・繰り上げ返済が可能な人
- 給料日前の数日間だけ一時的な資金ショートを補いたい人(無利息期間サービスの活用)
- 過去に金融事故がなく、勤務先への在籍確認を書類でスムーズに済ませたい人
カードローン利用を慎重に再考すべき人
- 既存の借入金を返済するために、別のローンから借り入れようとしている人(多重債務の兆候)
- 安定した収入源がなく、生活費全般を恒常的に借金で補填しようとしている人
- すでに複数社から審査落ちが続いており、信用情報が傷ついている可能性が高い人
返済の見通しが立たない状況で無理に審査の通りやすい先を探し続けることは、根本的な解決にはなりません。生活の維持が著しく困難な場合は、追加借入ではなく、法テラスや弁護士会による債務整理の相談、あるいは各自治体の生活困窮者自立支援制度などの公的支援を優先して検討すべきです。
【審査が緩いカードローン】に関するよくある質問(FAQ)
Q1:無職や専業主婦でも借りられる審査の緩いカードローンはありますか?
A1:貸金業法および銀行の審査基準において「本人に安定した継続収入があること」が絶対条件となります。そのため、収入のない完全な無職の方は借入ができません。専業主婦(夫)の場合は、配偶者の同意と収入証明を前提とした「配偶者貸付」に対応している一部の金融機関、または配偶者に安定収入があれば申込可能な一部の銀行カードローンに限り検討が可能です。
Q2:審査通過率が高い大手消費者金融を選べば必ず借りられますか?
A2:成約率が約40%と高めの水準であっても、残りの約60%は審査落ちとなっています。「必ず借りられる」保証はどこにもありません。年収に対する借入希望額の割合、他社での借入件数、直近の延滞歴などを総合的にスコアリングして判断されます。
Q3:審査落ちした場合、次に申し込むまでどれくらいの期間を空けるべきですか?
A3:信用情報機関(CIC・JICC)にカードローンの「申込情報」が記録される期間は6ヶ月間です。短期間に連続して申し込むと返済能力を疑われる「申し込みブラック」状態になるため、審査に落ちた場合は最低でも半年間空けてから再申し込みを行うのが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
融資審査のデジタル化が進む現在、AIによるスコアリングモデルの精度は年々向上しており、「情報の抜け穴」を突いて審査をすり抜けることは実質的に不可能です。「審査が緩い」という甘い言葉の裏には、法外な金利を課す悪質業者や、個別の事情に応じた厳格な審査基準の存在があります。
安全かつ最短で資金調達を成功させる鍵は、自らの信用状況を客観的に把握し、適切な融資商品を選択することに尽きます。まずは即日融資やプライバシー配慮に優れた大手消費者金融を第一候補とし、必要最小限の限度額で申し込むことが、審査通過率を最大化するための最も確実な道筋です。 (出典: 審査 緩い カード ローン(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
