小泉進次郎「年金80歳」発言の真相|デマ拡散の構造と受給制度の現実
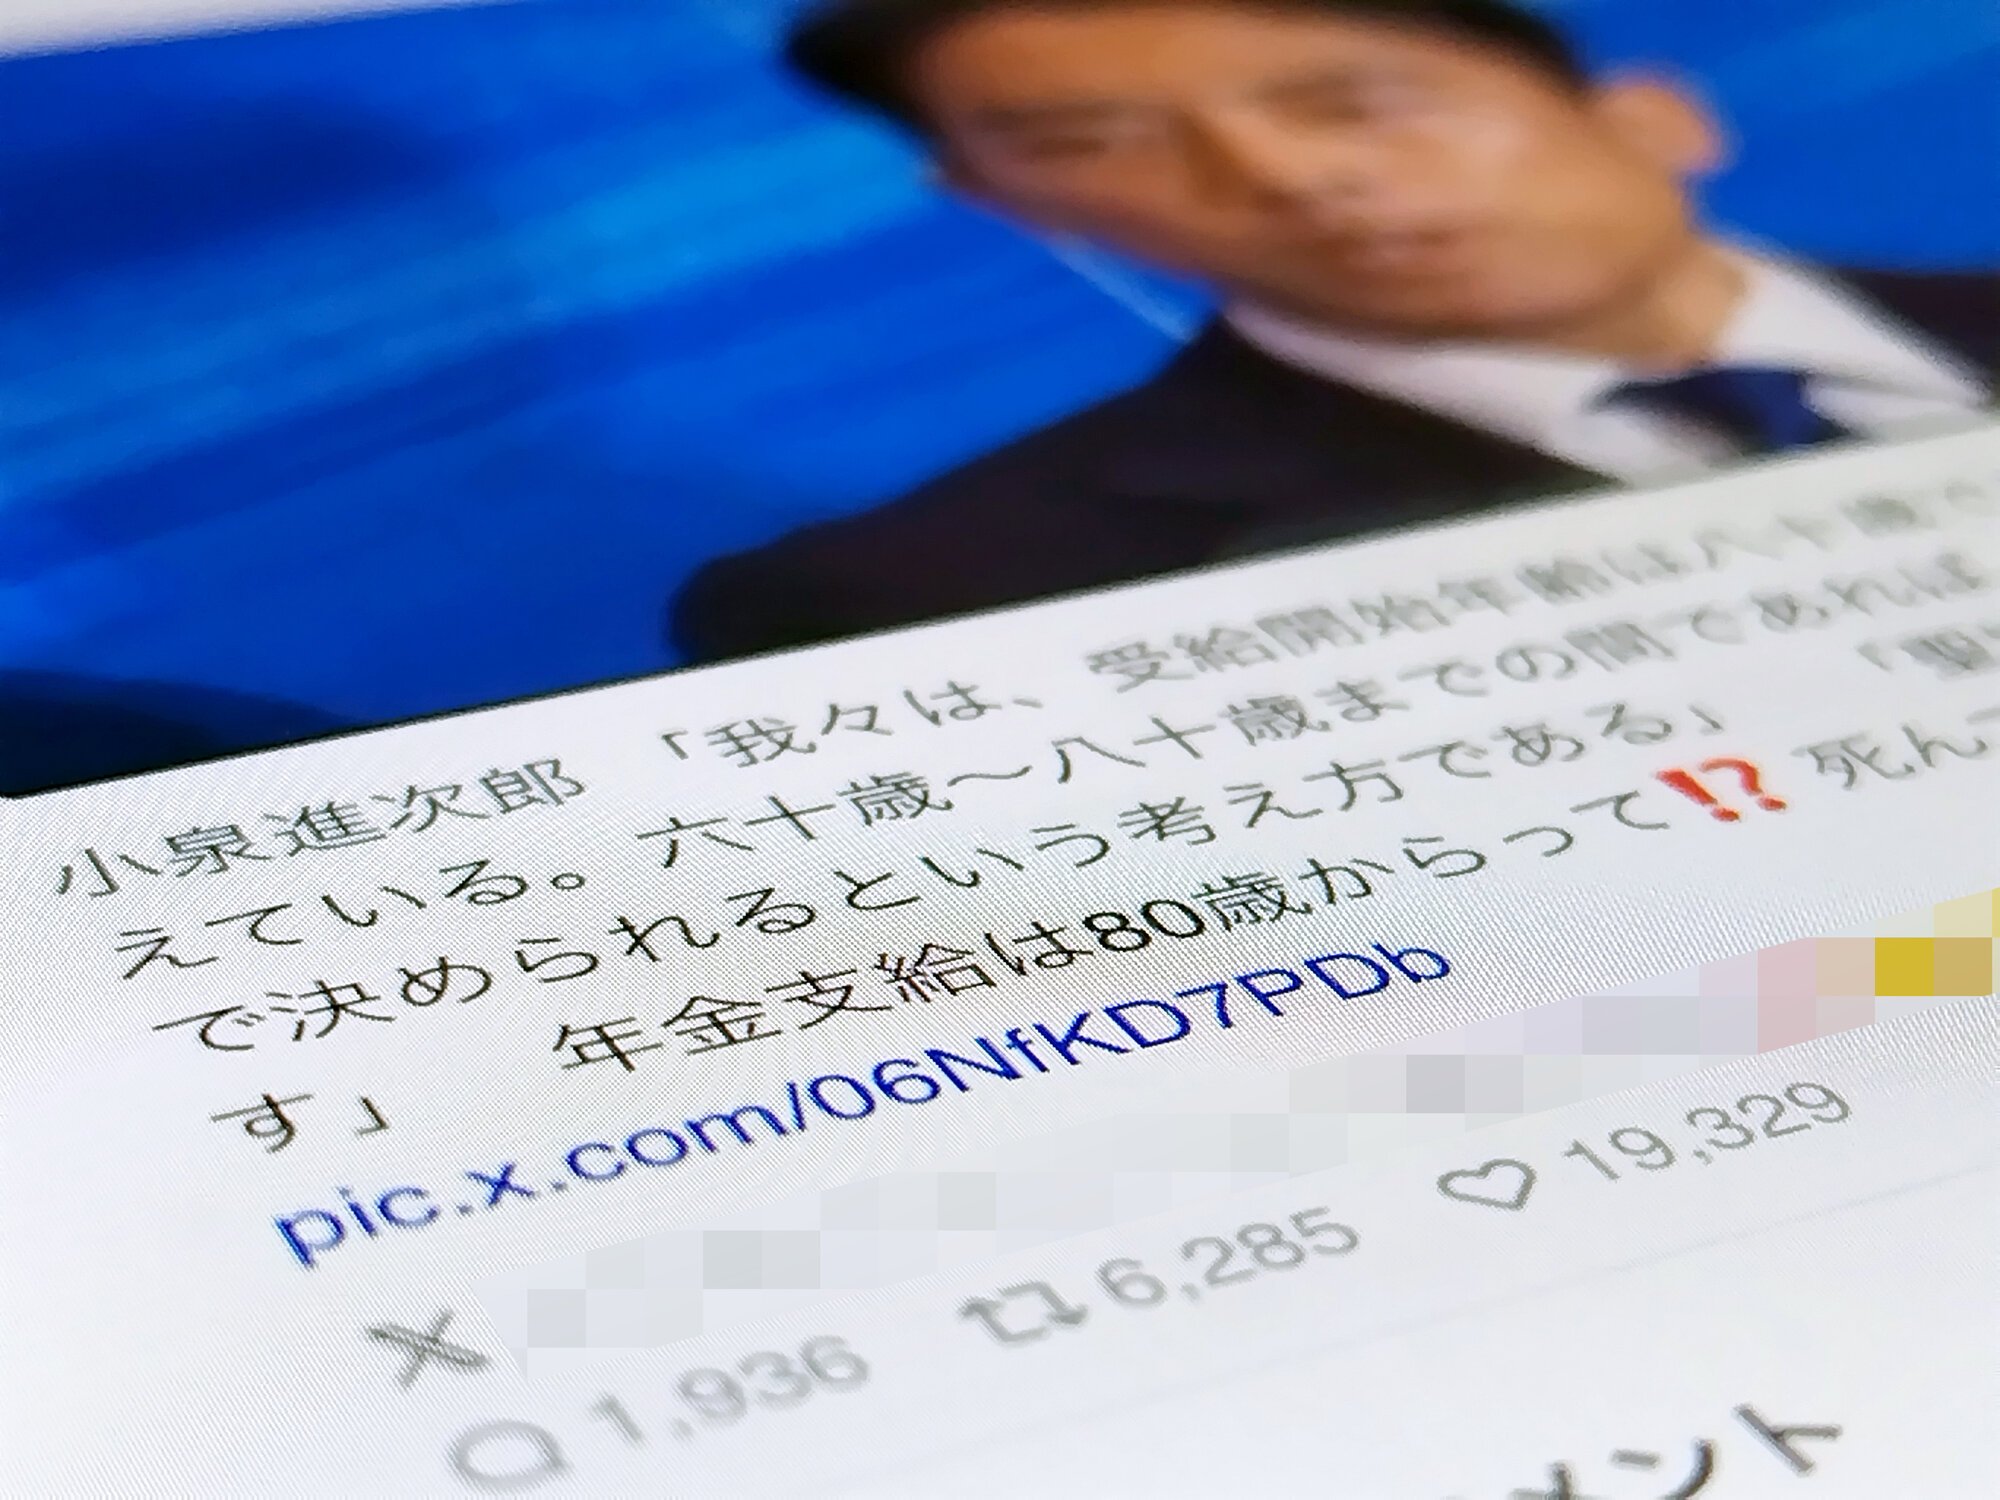
自民党総裁選や政局の節目を迎えるたび、SNS上で爆発的な反発とともに拡散を繰り返す言説があります。「小泉進次郎氏が年金の受給開始年齢を80歳へ引き上げようとしている」という言説です。日本の平均寿命や健康寿命の数値を考えれば、80歳からの支給など到底受け入れられない暴論に見えるため、タイムライン上には激しい怒りや批判の声が溢れかえりました。
しかし、大手報道各社のファクトチェックや政策会議の議事録、本人の発言履歴を丹念に検証すると、世間を騒がせたこの情報は決定的な誤解と文脈の切り取りによって生み出されたものであることが分かります。本稿では、政治ジャーナリズムの現場目線から小泉氏の実際の発言記録を徹底検証し、なぜこのようなミスリードが定着したのか、そして2026年現在の公的年金制度が直面している本質的な課題を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「年金支給を原則80歳に引き上げる」という言説は完全な誤認であり、本人は受給開始年齢の「選択肢の拡大(繰り下げ受給の上限引き上げ)」を議論していたに過ぎない。
- 要点2:発言の発端は自民党の部会や総裁選での社会保障改革論議にあり、「80歳まで年金を1円も払わない」といった一律義務化の意図は一切存在しなかった。
- 要点3:現在の制度でも原則は65歳受給開始であり、感情的なネット言説に惑わされず、繰り下げ受給の損益分岐点や自身の健康状態に応じた冷静な判断が求められる。
噂の真偽を徹底検証|「年金受給開始を80歳へ引き上げ」は明らかな誤認
結論から申し上げますと、小泉進次郎氏が「公的年金の受給開始年齢を原則80歳へ引き上げるべきだ」と発言した事実は存在しません。SNSや一部のネット掲示板で拡散された「年金を80歳まで支給停止にする」「80歳からしか年金をもらえなくする」といった言説は、明らかなミスリード、いわゆるデマの類に分類されます。
小泉氏が言及していたのは、年金の支給開始時期を一律に遅らせることではなく、希望する人が受給時期を遅らせて受給月額を増やす「繰り下げ受給の選択肢を80歳まで広げる」という柔軟化のアイデアでした。つまり、「80歳から受け取ることを強制する」のではなく、「元気に働き続けたい高齢者が、自己の判断で80歳まで受給を待てる選択肢を用意する」という文脈です。
ところが、インターネット上では「選択肢の拡大」という肝心の前置きが抜け落ち、「小泉進次郎=年金80歳支給開始を推進する政治家」という図式のみが一人歩きしました。特に自民党総裁選の年金改革をめぐる論戦や、社会保障費抑制に対する有権者の強い警戒心と結びつくことで、事実とはかけ離れたセンセーショナルな噂として定着してしまったのです。

【発言の経緯】小泉進次郎氏はいつ・どこで・何を語ったのか
では、そもそもこの「80歳」という具体的な数字は、いつどのような文脈で小泉氏の口から出たのでしょうか。発言の原点は、2010年代後半から小泉氏が中心となって推進してきた自民党内の政策検討チームでの議論に遡ります。
当時、自民党の「2020年以降の経済財政構想小委員会」などの枠組みで、小泉氏は人生100年時代の社会保障の再構築を強く提唱していました。その中で、元気で働く意欲のある高齢者が増えている現状を踏まえ、以下のような趣旨の提起を行っています。
「現在の公的年金は60歳から70歳(※当時の制度上限)の間で受給開始を選べるが、元気なシニアが長く働き、自分の意思で受給を遅らせることで、受け取る年金をより手厚くできる仕組みがあってもいい。選択の幅を例えば80歳まで広げるような柔軟な年金制度が必要ではないか」
当時の特番インタビューや自民党部会での議論において、小泉氏は一貫して「生涯現役社会」の実現と個人の選択肢の多様化を語っていました。しかし、この「80歳まで受給を遅らせる選択肢もあってよい」という提言が、ネット空間の伝言ゲームを経て「年金支給開始年齢を80歳に引き上げる方針だ」と歪められて解釈されました。
さらに、総裁選への出馬や重要閣僚への起用といった政治的脚光を浴びるタイミングを迎えるたびに、過去の切り取り動画や刺激的な見出しのまとめ記事が再浮上し、批判の材料として都合よく消費されてきたのが事の真相です。
【2026年最新】現行の公的年金制度と支給開始年齢の実態
政治家の発言を正確に理解するためには、私たちが加入している公的年金制度の現行ルールを正しく把握しておく必要があります。公的年金の支給開始年齢の現在は「原則65歳」であり、これは小泉氏の発言前後から現在に至るまで一切変更されていません。
制度上認められているのは、本人の希望に応じて時期を前後にズラす「繰り上げ」と「繰り下げ」の仕組みです。法改正により、現在では年金受給は75歳まで繰り下げが可能となっています。
| 制度区分 | 詳細・数値データ(受給率・増減幅) | 一般的な受給開始の基準 | 編集部の見解・政策的評価 |
|---|---|---|---|
| 繰り上げ受給 | 60歳〜64歳で開始 1カ月ごとに0.4%減額(最大24%減) | 早期退職者や健康不安を抱える層 | 生涯にわたり減額率が固定されるため慎重な判断が必要 |
| 原則受給 | 65歳0カ月で開始 基準受給率:100%(増減なし) | 日本の標準的な受給モデル | 多くの国民が選択する基本軸であり、引き上げは法改正が必須 |
| 現行の繰り下げ受給 | 66歳〜75歳で開始 1カ月ごとに0.7%増額(75歳で最大84%増) | 70歳以降も就労収入や十分な資産がある層 | 増額効果は高いが、平均余命と損益分岐点の計算が不可欠 |
| 小泉氏提言の80歳案 | 仮に月0.7%増で80歳まで繰り下げた場合 最大で126%増(元の2.26倍)の試算 | 極めて高い余力を持つ富裕層・超長期就労者 | 選択肢としては存在し得るが、利用者はごく一部に留まる見通し |
現在、公的年金は65歳を基準として、最短で60歳、最長で75歳まで選択できる設計になっています。仮に75歳まで受給を待てば、本来受け取る額に対して84%の大幅な増額が生涯にわたって適用されます。小泉氏の構想は、この上限枠を「80歳まで広げてもよいのではないか」という議論の延長線上にあるものであり、決して「全国民の支給開始を80歳にする」という話ではありませんでした。

【実態検証】なぜ「年金80歳」のミスリードはSNSで爆発したのか
発言の趣旨が「個人の選択肢の拡大」であったにもかかわらず、なぜネット上ではあれほど猛烈な反発が起きたのでしょうか。SNS上の言説やコミュニティの反応を追跡すると、大衆心理と情報流通の構造にいくつかの明確な要因が見受けられます。
第1に、国民が抱く社会保障制度への根深い不信感です。かつての「年金記録問題」や「老後2,000万円問題」以降、現役世代からシニア層に至るまで、「国はいずれ年金の支給開始年齢を引き上げ、給付を減らすのではないか」という強い猜疑心を抱えています。そこに「80歳」という極端な数字が投下されたことで、事実確認を経る前に「やはり国は国民を騙して年金を奪う気だ」という確証バイアスが働きました。
第2に、ネットメディアやSNS特有の「アテンション・エコノミー」の罠です。「小泉進次郎氏が繰り下げの選択肢を80歳まで広げる私案を提示」という見出しではアクセス数は稼げません。しかし、「小泉進次郎『年金は80歳から』で大炎上」という主語と述語を強引に結びつけた見出しにすれば、瞬く間に数千・数万のリポストを獲得できます。情報の文脈をそぎ落とし、怒りを刺激するキャッチコピーへと改変されるプロセスが働いたのです。
第3に、小泉氏自身の政治的キャラクターと発信スタイルも影響しています。歯切れの良いフレーズで大きな方向性を示すスタイルは、大衆の耳目を集める一方で、政策の緻密な制度設計や前提条件の説明を省きがちに見える側面がありました。「言葉が先行し、中身が伴わない」という政治的批判の文脈と組み合わされた結果、政敵や批判派にとって格好の攻撃材料として利用され続けたといえます。
一般に知られていない繰り下げ受給の盲点と現実
小泉氏が提案した「繰り下げ受給の延長」ですが、仮にこれが制度として実現したとしても、すべての国民にとってバラ色の選択肢になるわけではありません。制度の建前と、受給者が直面する生活現実の間には、見逃せないギャップが存在します。
年金の繰り下げ受給を選択した場合、1カ月遅らせるごとに受給額が0.7%増額されます。75歳まで遅らせれば84%増という非常に魅力的な利率に見えますが、ここには「元を取るための損益分岐点」が必ずつきまといます。
一般的に、65歳で受け取らずに70歳まで繰り下げた場合、損益分岐点はおよそ81歳から82歳になります。さらに75歳まで繰り下げた場合、累計受給額が65歳受給開始を上回るのは86歳から87歳前後です。日本人の平均寿命(男性約81歳、女性約87歳)を考慮すると、75歳繰り下げですら「平均寿命まで生きてようやくトントン、あるいはわずかにプラスになる」という水準です。
もし小泉氏の言うように80歳まで受給を遅らせた場合、損益分岐点は90歳を超えてきます。健康寿命(男性約72歳、女性約75歳)を遥かに超えた超高齢期まで健康を維持し続けなければ、増額された年金の恩恵を十分に受けることはできません。選択肢として設けること自体に害はないものの、実質的に恩恵を享受できるのは「十分な不労所得や金融資産を持ち、長寿の家系である富裕層」に限られるという冷徹な現実があります。
【プロの結論】繰り下げ受給に向いている人・慎重になるべき人の判断基準
年金問題の本質は、「政治家の発言に一喜一憂すること」ではなく、「自分自身のライフプランにおいて、最適な受給時期を何歳に設定するか」にあります。報道や噂に惑わされず、以下の客観的な基準をもとに受給戦略を立てることが極めて重要です。
【繰り下げ受給(66〜75歳以降)を前向きに検討すべき人】
- 70代になっても十分な給与収入や事業収入が見込める人:在職老齢年金の枠組みを確認しつつ、働いて生活費を賄える間は年金受給を遅らせ、将来の受給額を最大化する戦略が極めて合理的です。
- 預貯金や私的年金などの金融資産に余裕がある人:手元のキャッシュで65歳以降の生活を支えられる場合、公的年金を「終身で受け取れるインフレ連動の最強の長寿保険」として温存する価値があります。
- 健康状態に不安がなく、一族に長寿者が多い人:90歳以上の長寿を見据える場合、繰り下げによる増額の恩恵を最大限に回収できます。
【繰り下げ受給に慎重になるべき人(原則65歳受給が推奨される人)】
- 持病や健康上の不安を抱えている人:平均寿命より早く亡くなった場合、繰り下げて受け取れなかった年金は掛け捨てに近い形となり、生涯の手取り総額が大幅に減少します。
- 65歳時点での手元資金が乏しく、生活費に不安がある人:増額率に目を奪われて借金を重ねたり、無理な節約で健康を害しては本末転倒です。原則通り65歳から受け取り、日々のキャッシュフローを安定させることが最優先です。
- 「加給年金」の対象となる配偶者がいる人:夫(または妻)が年金を繰り下げている期間中は、年金に上乗せされる「加給年金(配偶者手当に相当)」が支給停止となり、トータルで損をするケースがあります。
【小泉進次郎 年金 80歳】に関するよくある質問(FAQ)
Q1:小泉進次郎氏は本当に「国民の年金を80歳からにする」と言ったのですか?
A1:いいえ、事実ではありません。小泉氏が発言したのは「受給開始時期を自分で選べる上限を80歳まで広げてはどうか」という選択肢拡大の提案であり、支給開始年齢を原則80歳に引き上げる、あるいは義務化するといった発言は一切していません。
Q2:現在の日本の年金制度で、80歳から受け取ることは可能なのですか?
A2:2026年現在の制度では、受給開始の上限は75歳までとなっています。80歳まで繰り下げる制度は導入されていません。ただし、65歳以降に請求を行わず放置していた場合、5年の消滅時効にかからない範囲で過去の年金を一括受給するなどの複雑な例外処理はありますが、正規の繰り下げ増額枠としては75歳が上限です。
Q3:なぜこれほど明白な誤解が、何年にもわたってSNSで拡散し続けるのですか?
A3:社会保障費の増大や給付水準の低下に対する国民の根本的な不安が存在するためです。「政治家が高齢者を切り捨てようとしている」という構図が感情的に共有されやすく、文脈を省いた切り取り投稿が政権批判や政治家個人のネガティブキャンペーンとして消費されやすいためです。
Q4:将来的に公的年金の支給開始年齢が65歳から引き上げられる可能性はありますか?
A4:現時点で政府が65歳からの引き上げを決定した事実はありません。しかし、今後の少子高齢化の進展や財政検証の結果によっては、数十年単位の議論として受給開始年齢のあり方が検討課題に上る可能性はゼロではありません。だからこそ、デマに惑わされず国会や厚生労働省の公式議論を注視する必要があります。
まとめ:政策の真意を見極め、情報空間のノイズに惑わされないために
「小泉進次郎氏の年金80歳引き上げ発言」という言説の正体は、政策提言の一部を都合よく切り取り、社会保障への不安を利用して増幅させた典型的な情報歪曲の事例でした。本人が語ったのは「人生100年時代において、元気に働き続けたい人がより多くの年金を得られるための選択肢を広げる」という文脈であり、支給開始を一律に80歳へ先送りする暴論ではありません。
政策論争において、政治家の掲げるビジョンに対して批判や疑問を投げかけること自体は健全な民主主義のプロセスです。しかし、事実と異なるデマやミスリードに基づいて議論を戦わせることは、社会保障改革という極めて重要かつシビアな国民的議論を停滞させる要因にしかなりません。
公的年金は、老後の生活設計における最大の土台です。SNSに溢れる刺激的なワンフレーズに翻弄されることなく、制度の正しいルールと自身の健康・資産状況を冷静に見つめ直す姿勢こそが、これからの時代を生き抜くために最も求められています。 (出典: 小泉進次郎 年金 80歳(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
