無年金で生活保護はずるい?逆転現象のカラクリと受給できる決定打
老後資金2000万円問題に端を発した将来不安に加え、物価高が家計を直撃するなか、インターネット上やSNSで定期的に炎上を巻き起こすテーマがあります。それが「無年金なのに生活保護を受給できるのはおかしい」「真面目に保険料を納めてきた人間が馬鹿を見ている」という強烈な不公平感と批判の声です。
厚生労働省の基準に基づくと、40年間にわたって一ヶ月も欠かさず国民年金保険料を納め続けた人が受け取れる老齢基礎年金は月額約6万8000円台(満額受給時)。これに対し、都市部で単身高齢者が生活保護を受給した場合、生活扶助と住宅扶助を合わせた支給額は月13万円前後に達し、さらに医療費や介護費の自己負担はゼロになります。この一見理不尽極まりない受給格差はなぜ放置されているのか、そしてなぜ保険料を1円も払っていない人でも堂々と生活保護を受給できるのか。現場の取材データと法制度の両面から、その決定的な真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民年金の満額受給額(月約6.8万円)に対し、都市部の単身生活保護費(月約13万円+医療費無料)が上回る「生活保護年金逆転現象」が感情的対立の火種となっている。
- 要点2:年金は「保険事故に対する給付(社会保険)」であるのに対し、生活保護は憲法第25条の生存権に基づく「公的扶助」であるため、過去の未納歴を理由に受給を拒否することは法的にできない。
- 要点3:生活保護には厳しい資産調査(ミーンズテスト)や扶養照会、行動制限が課されるため「払わない方が得」と単純に割り切れるほど甘い生活環境ではない。
【炎上の正体】「年金未納生活保護ずるい」とネットで批判が殺到する構造的原因
ネット掲示板やSNSを開けば、「真面目に働いて年金を納めてきた高齢者が爪に火をともす生活を送り、若い頃に年金をバックレてパチンコに興じていた人間が生活保護で悠々自適に暮らしている」といった憤りの投稿が後を絶ちません。こうしたネットの反応不公平感が爆発する背景には、感情論だけでは片付けられない客観的な数字の格差が存在します。
日本の公的年金制度における屋台骨である国民年金(老齢基礎年金)は、満額納付しても支給額は月額7万円に届きません。自営業者や非正規雇用者など、厚生年金に加入できず国民年金のみに頼ってきた層は、持ち家がない限り、この金額だけで家賃、光熱費、食費、医療費を賄うことは事実上不可能です。
一方で、生活保護制度における最低生活費基準額は、居住地域(級地区分)や世帯構成に応じて「人間が健康で文化的な最低限度の生活を営むために必要なコスト」を算定して支給されます。東京23区などの大都市部(1級地-1)で一人暮らしをする高齢者の場合、生活扶助(日常の生活費)約7万〜8万円に加え、住宅扶助(家賃上限)約5万3000円が支給されるため、合計受給額は毎月およそ13万円前後に跳ね上がります。
真面目に40年間保険料を納め続けてきた人が「月6万円台」で困窮し、1円も納めてこなかった人が「月13万円相当」の保護費と「医療費・介護費全額免除」という強力なセーフティネットを享受する――。この明白な生活保護年金逆転現象こそが、「年金未納生活保護ずるい」「制度として破綻しているのではないか」という国民的怒りの根本的な導火線となっています。
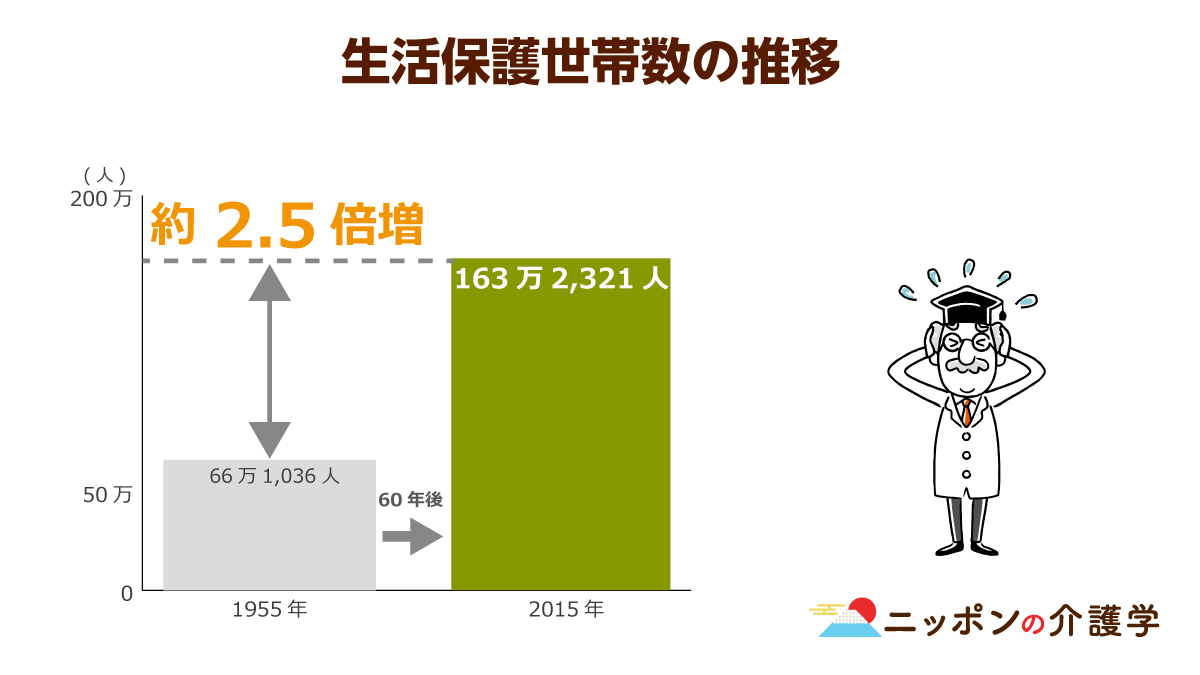
無年金でも生活保護を受給できるのはなぜ?憲法25条生存権と制度の壁
では、なぜ行政は年金を納めてこなかった人物に対しても生活保護を支給するのでしょうか。「年金を払わなかったのだから自業自得であり、自腹を切るべきだ」という世論の道徳観に対し、法制度は全く異なる論理で動いています。
最大にして絶対的な根拠は、日本国憲法第25条に規定された憲法25条生存権です。
「すべて国民は、健康で文化的な最低限度の生活を営む権利を有する」
生活保護法はこの憲法理念を具現化するために作られた法律であり、過去の素行や納付実績を理由に対象者を差別することを固く禁じています。社会福祉事務所の窓口において問われるのは、過去にどれだけ不真面目だったかではなく、「現時点で自力による生存が可能であるかどうか」という一点のみです。仮に年金を意図的に納めず資産を浪費し尽くした人物であっても、今まさに飢餓や路上生活の危機に瀕しているならば、国は生存を保障しなければならない義務を負っています。
もう一つの決定的な理由は、「社会保険」と「公的扶助」の法的な立て付けの違いにあります。年金は「将来のリスクに備えて前もって保険料を拠出しておく」という相互扶助の仕組み(社会保険)であるため、保険料を納めていなければ給付を受けられないのは契約上の当然の帰結です。しかし生活保護は保険ではなく、全額が公費(一般財源の税金)によって賄われる最後の砦(公的扶助)です。
もし「年金を払わなかったから生活保護も受けさせない」というペナルティを導入すれば、都市部には行き場を失った高齢困窮者や行き倒れが溢れかえり、治安の急速な悪化や公衆衛生の崩壊を招きます。国家の治安維持と人道的一線を保つための最終防壁として、制度上「無年金者であっても受給可能」とせざるを得ないのが近代法治国家の現実です。
【データ徹底比較】国民年金満額vs生活保護の受給額と優遇格差の真実
実際にどれほどの経済格差が生じているのか、大都市部に単身で暮らす高齢者をモデルケースとして、国民年金満額受給者と生活保護受給者の待遇を比較・検証します。
| 比較項目 | 国民年金(満額受給)のみの高齢者 | 無年金・生活保護受給の高齢者 | 編集部の客観分析 |
|---|---|---|---|
| 毎月の現金給付水準 | 約68,000円(月額換算) | 約125,000円〜130,000円(生活+住宅扶助) | 都市部では生活保護の実質支給額が年金満額の倍近くに達する |
| 医療費・介護費の自己負担 | 原則1割〜3割負担(現役並み所得等) | 自己負担なし(全額国費負担・現物給付) | 加齢とともに通院・投薬が増えるため実質的な格差は数万円以上広がる |
| 公租公課・社会保険料 | 非課税水準でも介護保険料・国保料が発生する場合あり | 全額免除(住民税非課税、保険料なし) | 生活保護受給者は手取り現金をそのまま生活費に充てることが可能 |
| 資産・貯蓄の保有 | 制限なし(自宅、車、預貯金の維持が自由) | 原則不可(預貯金上限、車の処分、持ち家制限) | 現金面での優遇がある一方、私有財産を一切持てない厳しい制約が課される |
| プライバシーと親族関係 | 干渉なし(個人の尊厳・自由を維持) | 扶養照会(親族への照会)、定期的な家庭訪問 | 行政による徹底的な金銭管理と人間関係の露出という心理的コストが伴う |
ここで見落としてはならない重要な制度が、低年金生活保護併給です。実は、「年金を真面目に納めてきた人は、生活保護を受けられない」わけではありません。
年金受給額が最低生活費基準額を下回っている場合、行政は「年金額を収入」としてカウントし、基準額に足りない差額分を生活保護費として支給します。例えば、最低生活費が13万円の地域で国民年金が月6万5000円支給されている高齢者は、年金を受け取った上で、差額の6万5000円を生活保護から上乗せ受給することが可能です。もちろん医療扶助も適用されます。
つまり、制度のロジック上は「年金を納めた人が損をしている」わけではなく、「誰であっても最終的に最低生活費のラインまで引き上げられる」設計になっています。しかし、結果として手元に入る生活費の総額が無年金者と全く同水準になってしまうため、国民年金満額生活保護比較において「真面目に保険料を納める動機が根底から損なわれる」という致命的なモラルハザードを生み出しているのです。

【実態検証】「払わなかった」だけではない?無年金高齢者割合と老後破産の現場
世間では「無年金者=義務を果たさず遊んでいた身勝手な人間」というイメージが先行しがちですが、支援現場や行政書士などの実務家の証言に耳を傾けると、より複雑な事情が浮かび上がってきます。
公的統計や厚生労働省の各種推計によると、受給権を持たない無年金高齢者割合は全体の1〜2%未満(約数十万人規模)と少数派ではあるものの、確実に存在します。その背景には、個人の怠惰だけでは片付けられない時代背景や制度の谷間が存在してきました。
第一に、1986年(昭和61年)の年金制度大改正以前の構造問題です。かつて自営業者の配偶者(専業主婦)や学生は国民年金への加入が任意であり、強制加入ではありませんでした。親や本人の知識不足で任意加入手続きを行わず、後に法改正された時点で加入期間が足りなくなってしまったケースが少なくありません。また、旧法下では受給資格を得るために原則「25年の納付期間」が必要であり(現在は10年に短縮)、自営業の倒産や失業で納付が途切れた結果、受給資格期間を満たせず無年金に転落した元事業主も多数存在します。
第二に、在日外国人や海外移住歴のある人々の救済措置の不備です。かつて国籍条項によって国民年金の加入を排除されていた時期があり、その是正措置が不十分であったために無年金のまま高齢化を迎えてしまった歴史的経緯もあります。
支援の最前線で活動する福祉関係者は次のように指摘します。
「相談に訪れる無年金高齢者の多くは、バブル崩壊やリーマンショックで中小企業や個人商店が連鎖倒産し、借金返済に追われて国民年金保険料の支払いが完全にストップしてしまった人たちです。免除申請という制度を知らないまま放置し、気がついたときには取り返しのつかない滞納歴になっていた。決して最初から『年金を払わずに生活保護で暮らそう』と目論んでいたわけではありません」
しかしその一方で、2020年代以降の現役世代を中心に「年金制度はいずれ崩壊するから払うだけ損」「老後は生活保護を申請すればいい」と公然と語る層が増加していることも事実です。真の困窮者を救済するための制度が、現役世代の納付意識を希薄化させる引き金になっている現実は否定できません。
一般に知られていない盲点|生活保護申請に立ちはだかる「資産調査と扶養照会」
「無年金でも生活保護をもらえば年金受給者よりリッチに暮らせる」というネット上の言説を真に受けて、安易に年金未納を決め込むのは極めて危険なギャンブルです。生活保護の門を叩く際には、個人の自由とプライバシーを徹底的に剥ぎ取られる厳しい制約が待ち受けています。
第一の壁が、極めて厳格な資産調査ミーンズテストです。生活保護を受けるための絶対的な前提条件は、「手持ちのあらゆる資産を活用してもなお生活が立ち行かないこと」です。預貯金が基準額以上(概ね数万円〜10万円程度)あれば使い切るまで申請は通りません。生命保険の解約返戻金、貴金属、株などの有価証券はもちろん、地方で生活の足となる自家用車も、公共交通機関が皆無な過疎地や通院などの特段の理由がない限り原則として売却・処分が命じられます。持ち家についても、資産価値が高いと判定されれば売却して生活費に充てることが求められます。
第二の心理的防壁が、血縁者に対する生活保護扶養照会です。申請を行うと、福祉事務所から3親等以内の親族(親、子ども、兄弟姉妹など)に対して「申請者を金銭的・精神的に援助できないか」という通知書が送付されます。近年はDV被害者への配慮や、10年以上音信不通の親族への照会停止など運用の柔軟化が進んでいるものの、疎遠になっていた実子や兄弟に「生活保護を申請した」という事実が公知になる屈辱に耐えかね、申請を断念する高齢者は今も少なくありません。
さらに、受給開始後も「ケースワーカーによる定期的な家庭訪問」「借金の禁止(クレジットカードやローンの契約不可)」「アルバイトや臨時収入の完全申告義務」など、行動の自由は厳しく制限されます。趣味の旅行や贅沢品の購入は周囲やネットで常に監視の目に晒され、人間関係の軋轢に苦しむ受給者は膨大です。現金支給額の多寡だけで「生活保護の方が得だ」と結論づけるのは、あまりに現場の実態を無視した暴論です。
【プロの結論】社会構造のジレンマから読み解く老後破産の防衛策
無年金者への生活保護支給が「おかしい」と感じられる根本的な原因は、無年金者の存在そのものにあるのではなく、「国民年金だけでは生存を維持できない日本の社会保障の二重基準」にあります。国が定めた最低生活費(約13万円)よりも、国が定めた基礎年金額(約6.8万円)の方が大幅に低いという構造的矛盾を抱えている限り、この不公平感は永久に解消されません。
社会保障審議会等でも「低所得高齢者に対する年金の底上げ」や「基礎年金への税金投入比率の再編」が議論され続けていますが、財源の壁に阻まれて抜本的な改革には至っていません。私たちはこの歪んだ制度を前提とした上で、現実的な老後防衛策を講じる必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
老後不安に直面する読者が知っておくべき、生活保護の活用と回避の境界線は以下の通りです。
▼躊躇なく老後破産生活保護申請を行うべき人(向いている状況)
- 持ち家や処分可能な資産がなく、貯蓄が底をついた単身高齢者
- 病気や怪我、重度の障害により就労が完全に不可能になった人
- 低年金(月数万円)で家賃を支払うと食費や医療費が残らず、生命の危機にある人(差額受給が可能)
- 身寄りがなく、孤立無援で頼れる親族が周囲に存在しない人
▼安易な生活保護頼みを避けるべき人(慎重になるべき状況)
- 「年金を払うのがもったいないから」と意図的に未納を続けている現役世代(将来の資産形成、車の保有、住居の選択肢を自ら捨てることになる)
- 少額でも自宅やマイカーを維持したい人、親族との関係を良好に保ちたい人
- 定年後もシルバー人材センターやパート勤務など、緩やかな就労で生活費を補填できる体力・気力がある人
生活保護は「人生の敗残者の烙印」ではなく、法が保障する正当な権利です。しかし同時に、国家の徹底的な管理下に置かれる「不自由な生命維持装置」でもあります。年金を納める最大のメリットは、月々の受給額の多さではなく、「老後における財産保有の自由と、誰にも干渉されない個人の尊厳を買い取ること」にあると理解すべきです。
【無年金で生活保護はおかしい?】に関するよくある質問(FAQ)
Q1:年金を1円も払っていなくても、本当に生活保護の審査は通るのですか?
A1:通ります。生活保護の受給要件は「世帯収入が国が定める最低生活費を下回っていること」「活用できる資産がないこと」「病気等で働けないこと」であり、過去の年金保険料の納付実績は審査基準に含まれません。憲法第25条の生存権に基づき、未納者であっても無条件で保護の対象となります。
Q2:国民年金を真面目に40年納めてきた人が、一番損をしているように見えますが?
A2:受給金額の見た目上はそう映りますが、制度上は損をしていません。国民年金の受給額が地域の最低生活費より低い場合は、差額を生活保護費として追加受給(併給)できます。また、年金受給者は資産(持ち家や預貯金、車)を自由に保持でき、行政からの生活指導や扶養照会を受けることもないため、「生き方の自由度」という決定的なアドバンテージがあります。
Q3:老後に生活保護を申請すると、子どもや孫に迷惑がかかりますか?
A3:金銭的な支払い義務が親族に課されるわけではありません。福祉事務所から親族へ「扶養照会(仕送りなどの支援ができないか)」という書類が送られますが、親族側が「経済的余裕がない」と回答すればそれ以上の強制力はありません。ただし、申請の事実が親族に通知される精神的なストレスや、家庭環境のプライバシーが福祉事務所に共有される点は覚悟しておく必要があります。
まとめ:制度の歪みを見極め老後破産を防ぐための判断基準
「無年金で生活保護はおかしい」という世論の反発は、真面目に負担を背負ってきた生活者として極めて自然な感情です。基礎年金が最低生活費の半分程度にとどまる一方、全額公費の生活保護が手厚く見える逆転現象は、日本の社会保障制度が抱える構造的な歪みそのものです。
しかし、制度の不備を理由に生活困窮者を感情的に糾弾しても、自分自身の老後不安は1ミリも解消しません。重要なのは、感情論と制度のファクトを切り離して冷静に認識することです。
現役世代であれば、免除制度を活用してでも年金加入記録を残し、将来の選択肢と資産形成の自由を守ること。そして万が一、予期せぬ病気や事業の失敗で老後破産の危機に陥った際には、不要な羞恥心を捨てて公的扶助のセーフティネットを行使すること。二つの制度の特性と制約を正しく見極めることこそが、激動の時代を生き抜くための最も確実な自己防衛策となります。 (出典: 無 年金 生活 保護 おかしい(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
